Credit Prima Casă / Noua Casă în 2026: ce trebuie să știi înainte să cumperi
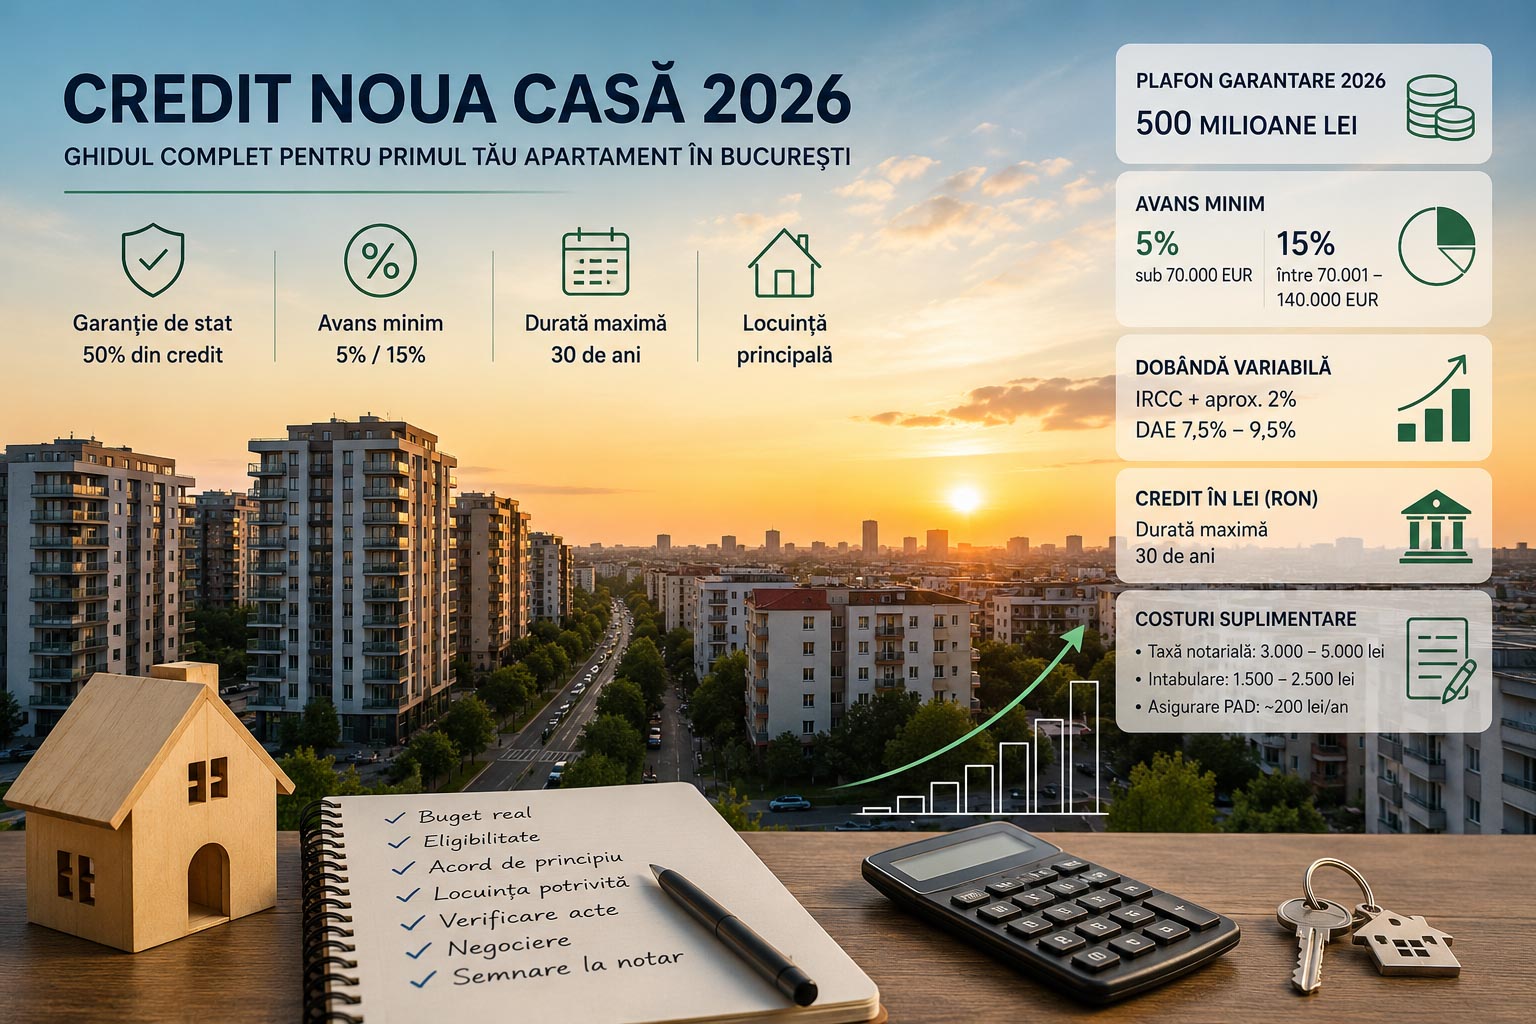
Avans de 5% sub 70.000 €, 15% între 70.001 și 140.000 €. Statul garantează 50% din credit, plafonul pe 2026 e de 500 milioane lei, iar dobânda e IRCC plus circa 2%, cu DAE între 7,5% și 9,5%. Creditul e în lei, pe maxim 30 de ani, doar pentru locuință principală.
Dacă vrei să cumperi primul tău apartament în București, creditul Noua Casă 2026 este probabil cea mai directă cale de finanțare cu garanție de stat. Programul îți cere un avans mic și îți dă acces la o dobândă comparabilă cu piața, dar are condiții clare pe care trebuie să le verifici înainte de a semna antecontractul de vânzare-cumpărare. În acest ghid îți explic, pe pași, ce este programul, cât este plafonul din 2026, ce avans îți trebuie (cu exemple de calcul), la ce dobândă să te aștepți și cum decurge procesul pentru un cumpărător din Capitală. Scopul este simplu: să iei o decizie sigură, cu cifre concrete în față.
Ce este programul și care este plafonul pentru creditul Noua Casă 2026
Noua Casă este programul guvernamental prin care statul garantează o parte din creditul tău ipotecar, astfel încât banca acceptă un avans mai mic decât la un credit standard. Programul continuă și în 2026, cu reguli actualizate și un plafon anual de garantare stabilit prin hotărâre de guvern.
Plafonul de garantare în 2026
Pentru 2026, plafonul de garantare aprobat prin Hotărâre de Guvern (mai 2026) este de 500 milioane lei, conform Ministerului Finanțelor. Din acest plafon, statul garantează 50% din valoarea fiecărui credit acordat, potrivit FNGCIMM. Practic, garanția statului reduce riscul băncii, iar tu poți intra în tranzacție cu bani proprii mai puțini.
De ce accesul este mai ușor în 2026
Din 2025, cererea pentru program a scăzut față de vârful din 2021 și 2022. Consecința pentru tine este concretă: plafonul nu se mai epuizează rapid, deci ai timp să pregătești dosarul fără presiunea că fondurile se termină în primele luni. Ca agent imobiliar în București, observ că acest context îți dă mai mult spațiu de negociere pe preț, pentru că nu ești forțat să te grăbești.
Condiții de eligibilitate pentru creditul Noua Casă 2026
Înainte să cauți apartamentul, verifică dacă îndeplinești condițiile de bază. Ele țin atât de tine ca solicitant, cât și de tipul de locuință pe care o cumperi.
Condiții care țin de tine
Vârstă: minim 21 de ani, iar la scadența finală maxim 63 de ani pentru femei și 65 de ani pentru bărbați, potrivit Raiffeisen.
Grad de îndatorare uzual sub 40% din venitul net lunar.
Persoană fizică rezidentă, cu venituri pe care banca le poate documenta.
Condiții care țin de locuință
Creditul se acordă în lei (RON), cu o durată maximă de 30 de ani, conform datelor de piață pentru 2026.
Locuința trebuie să devină locuință principală. Programul nu finanțează achiziții făcute ca investiție pentru închiriere sau revânzare rapidă.
Dacă vrei să eviți surprizele, verifică gradul de îndatorare împreună cu banca chiar de la prima discuție. Acolo se blochează multe dosare, iar clarificarea din start îți economisește timp.
Avansul: cât pui din buzunar, cu exemple de calcul
Avansul este partea pe care mulți cumpărători o subestimează. La Noua Casă, avansul minim depinde de prețul locuinței, iar pragurile uzuale la bănci în 2026 sunt următoarele.
Pragurile uzuale de avans în 2026
Minim 5% pentru locuințe cu preț sub 70.000 EUR.
Minim 15% pentru locuințe cu preț între 70.001 și 140.000 EUR.
Pragurile exacte de preț și de avans diferă între bănci (de exemplu, CEC Bank, BRD sau Raiffeisen), așa că trebuie confirmate cu banca pe care o alegi înainte de a semna.
Două exemple concrete de calcul
Ca să vezi cât înseamnă în bani, iată două situații pe care le întâlnesc frecvent în București:
Apartament nou de 66.000 EUR: avansul minim de 5% este 3.300 EUR.
Apartament de 100.000 EUR: avansul minim de 15% este 15.000 EUR.
Diferența dintre cele două praguri este mare, deci prețul locuinței îți schimbă direct suma pe care o pui deoparte. Dacă bugetul tău de avans este limitat, un apartament sub 70.000 EUR îți poate deschide accesul cu 5%.
Costuri suplimentare pe lângă avans
Pe lângă avans, pregătește și cheltuielile de tranzacție, detaliate pe fiecare parte în taxe și costuri la tranzacție. Estimările orientative pentru 2026 sunt:
Taxă notarială: aproximativ 3.000 până la 5.000 lei.
Intabulare: aproximativ 1.500 până la 2.500 lei.
Asigurare obligatorie PAD: aproximativ 200 lei pe an.
Adună aceste costuri la avans când îți faci bugetul. Ele apar la semnarea la notar și în etapa de intabulare, iar un cumpărător pregătit le are deja calculate.
Dobândă și bănci la creditul Noua Casă 2026
Dobânda la Noua Casă este variabilă și se calculează ca IRCC plus o marjă a băncii de aproximativ 2%. Fiind variabilă, rata ta se poate modifica trimestrial, odată cu IRCC.
La ce nivel de dobândă să te aștepți
Un exemplu concret: BCR raporta o dobândă de 7,58% pe an în 2026. La nivel de piață, DAE efective raportate se situează între 7,5% și 9,5%, în funcție de bancă și de profilul tău financiar. Verifică oferta la momentul semnării, pentru că dobânda variabilă se schimbă lunar și cifra de azi poate diferi de cea de peste trei luni.
Cum compari corect ofertele
Când compari băncile, uită-te la DAE, nu doar la dobânda afișată. DAE include comisioanele și îți arată costul real al creditului. Cere fiecărei bănci un grafic de rambursare pe durata aleasă, ca să vezi rata lunară în bani, nu în procente.
Pași practici pentru un cumpărător din București
Ca Broker Imobiliar Acreditat, îți recomand să tratezi achiziția ca pe un proces controlat, nu ca pe o serie de decizii luate sub presiune. Iată parcursul pe care îl folosesc cu clienții mei.
Stabilește bugetul real: adună avansul, costurile notariale, intabularea și asigurarea PAD.
Verifică eligibilitatea și gradul de îndatorare la una sau două bănci, înainte de a căuta locuința.
Obține un acord de principiu de la bancă, ca să știi exact ce sumă poți accesa.
Selectează locuințe care se încadrează în pragul de preț potrivit avansului tău (sub 70.000 EUR pentru 5%, respectiv până la 140.000 EUR pentru 15%).
Verifică actele proprietății: cadastru și intabulare și situația juridică, înainte de antecontract.
Negociază prețul argumentat și semnează antecontractul cu termene clare pentru bancă.
Finalizează creditul și semnează la notar, apoi intabulează dreptul de proprietate.
Acesta este momentul în care un broker îți este util practic: coordonează banca, vânzătorul și notarul, astfel încât termenele să nu se blocheze. Lucrez cu această disciplină pe fiecare tranzacție, de la prima discuție până la semnare.
Concluzii: ce reții despre creditul Noua Casă 2026
Programul rămâne o opțiune solidă pentru primul tău apartament în București, cu avans mic și garanție de stat. Reține punctele principale:
Plafon de garantare 2026 de 500 milioane lei, cu 50% din credit garantat de stat.
Avans minim de 5% sub 70.000 EUR și 15% între 70.001 și 140.000 EUR, cu praguri de confirmat la bancă.
Dobândă variabilă IRCC plus marjă de circa 2%, cu DAE efective între 7,5% și 9,5%.
Credit în lei, durată maximă 30 de ani, locuință principală obligatoriu.
Bugetează separat taxa notarială, intabularea și asigurarea PAD.
Cu aceste cifre în față, poți alege un apartament care se potrivește bugetului tău de avans și poți intra în negociere pregătit.
Vrei să cumperi în 2026? Hai să discutăm
Sunt Florin Tanasă, Broker Imobiliar Acreditat în București, membru APAIR și membru ABI. Dacă vrei să cumperi cu creditul Noua Casă și să eviți blocajele de acte, dobândă sau negociere, îți pun la dispoziție suport complet până la semnarea la notar. Mă suni direct la 0743 322 002 sau îmi lași cererea de cumpărare, apoi stabilim împreună bugetul și pașii concreți pentru achiziția ta.