De ce IRCC a scăzut, dar rata ta nu se simte încă
IRCC a scăzut la 5,56% de la 1 iulie 2026, dar mulți nu simt nicio diferență pe extras. Îți explic pe înțelesul tuturor de ce apare decalajul de aproximativ 6 luni și cât înseamnă concret în bani dacă vinzi, cumperi sau investești.
Introducere
Dacă ai un credit ipotecar în lei sau te pregătești să iei unul, probabil ai văzut știrile: IRCC a scăzut la 5,56% de la 1 iulie 2026. Și totuși, când te uiți pe extrasul de cont, rata pare la fel. Sau poate chiar mai mare decât te așteptai.
Nu ești singur. Mulți clienți mă întreabă exact asta: „Florin, de ce nu simt scăderea?”
Răspunsul stă într-un mecanism pe care puțini îl înțeleg cu adevărat: decalajul de aproximativ 6 luni între calculul IRCC și aplicarea lui efectivă în rata ta lunară. În articolul de față îți explic pas cu pas cum funcționează acest indice, de ce scăderile nu apar imediat în buzunar, ce înseamnă concret diferența de 0,02 puncte procentuale pentru tine și cum poți folosi aceste informații dacă vinzi, cumperi, închiriezi sau investești în imobiliare.
Cuprins
Ce este IRCC și cum se calculează
IRCC vine de la Indicele de Referință pentru Creditele Consumatorilor. Pe scurt, este media dobânzilor zilnice la care băncile se împrumută între ele pe piața monetară interbancară din România.
Dar hai să descompunem asta.
Piața interbancară pe înțelesul tuturor
Imaginează-ți că băncile sunt niște vecini care își împrumută bani între ei zilnic. Unele au surplus de lichidități, altele au nevoie de fonduri pe termen scurt. Dobânda la care se fac aceste împrumuturi variază de la o zi la alta, în funcție de cerere, ofertă și condițiile economice generale.
IRCC măsoară media ponderată cu volumele a ratelor reale din aceste tranzacții. Subliniez: tranzacții reale, nu cotații afișate (aici e diferența față de ROBOR, despre care vorbim mai jos).
Cine administrează IRCC
Administratorul oficial este Comisia Națională de Strategie și Prognoză, iar BNR (Banca Națională a României) funcționează ca agent de calcul. Baza legală o constituie OUG 19/2019, în vigoare de la 2 mai 2019. De atunci, toate creditele noi în lei pentru consumatori folosesc IRCC ca referință.
Metodologia în doi pași
Calculul IRCC urmează o metodologie în doi pași pe care trebuie să o înțelegi ca să știi de ce rata ta nu se schimbă imediat:
Pasul 1: IRCC zilnic. În fiecare zi lucrătoare, se calculează media ponderată cu volumele tranzacționate a ratelor dobânzilor interbancare. Dacă într-o zi s-au făcut mai multe împrumuturi la 5,4% decât la 5,6%, media zilnică va trage spre 5,4%.
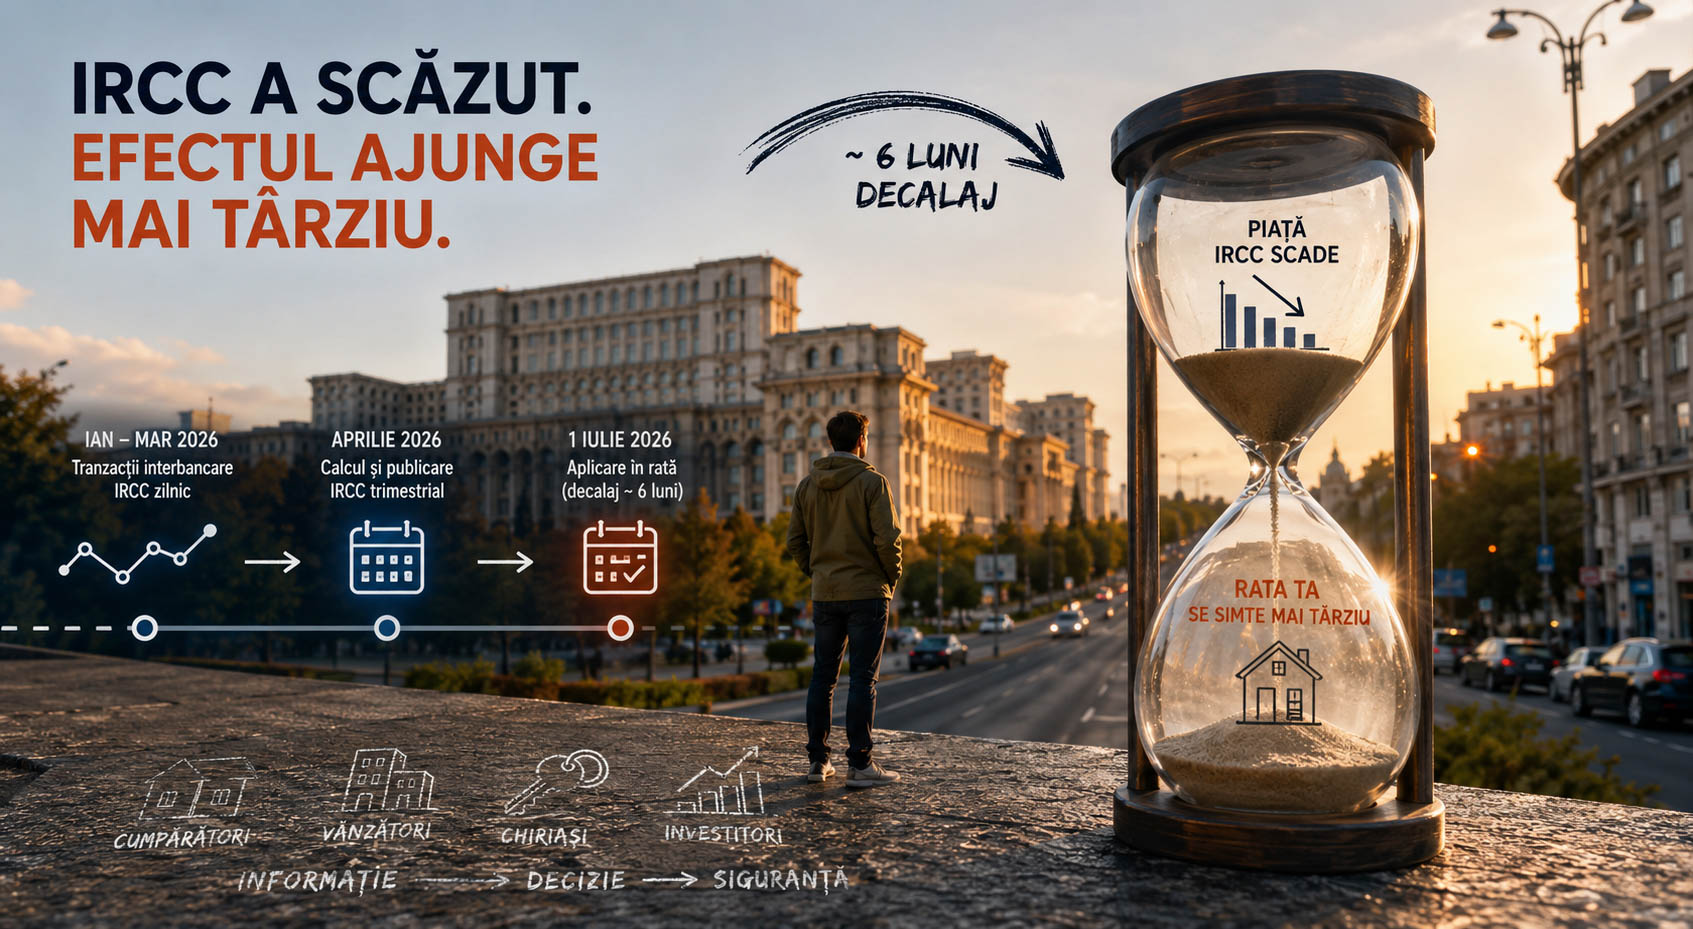
Pasul 2: IRCC trimestrial. La sfârșitul fiecărui trimestru, se calculează media aritmetică simplă a tuturor valorilor IRCC zilnice din acel trimestru. Această medie devine IRCC-ul trimestrial, care nu se aplică imediat, ci abia peste încă un trimestru. Valoarea calculată pe trimestrul 1 (ianuarie-martie) intră în vigoare de la 1 iulie, adică de la începutul trimestrului 3. Exact de aici vine decalajul.
De ce apare decalajul de 6 luni
Să luăm exemplul concret al valorii actuale: IRCC 5,56%, valabil de la 1 iulie 2026.
Această cifră reprezintă media IRCC zilnic din perioada 1 ianuarie 2026 până la 31 martie 2026 (trimestrul 1 al anului 2026). Calculul s-a finalizat în aprilie 2026, a fost publicat oficial, iar aplicarea începe abia de la 1 iulie 2026.
Deci, dacă în ianuarie dobânzile interbancare au scăzut, tu simți efectul în rata de la 1 iulie. Asta înseamnă un decalaj de aproximativ 6 luni între momentul în care piața se mișcă și momentul în care buzunarul tău simte diferența.
Calendar de aplicare
Conform OUG 19/2019, modificarea ratei la creditele pe IRCC are loc trimestrial, la date fixe:
1 ianuarie
1 aprilie
1 iulie
1 octombrie
Deci dacă rata ta s-a recalculat la 1 aprilie 2026, următoarea recalculare vine la 1 iulie 2026 (cu noul IRCC de 5,56%), apoi la 1 octombrie 2026, și așa mai departe.
Ce înseamnă asta în practică
Înseamnă că IRCC nu reacționează în timp real la deciziile BNR privind dobânda de politică monetară. Dacă BNR reduce dobânda-cheie astăzi, efectul ajunge în IRCC peste câteva luni, apoi în rata ta peste încă un trimestru.
Pentru unii clienți, asta e o veste bună: când dobânzile urcă brusc, ai un tampon de câteva luni. Pentru alții, e frustrant: când dobânzile scad, nu beneficiezi imediat.
Istoric IRCC: de unde venim și unde suntem
Ca să înțelegi contextul actual, hai să privim evoluția IRCC în ultimii ani.
Valorile trimestriale recente
Trimestru | IRCC (%) |
|---|---|
T1 2026 (aplicat de la 1 iul 2026) | 5,56 |
T4 2025 (aplicat de la 1 apr 2026) | 5,58 |
T3 2025 (aplicat de la 1 ian 2026) | 5,68 |
T2 2025 (aplicat de la 1 oct 2025) | 6,06 |
T1 2025 | 5,55 |
T4 2024 | 5,55 |
T3 2024 | 5,66 |
T2 2024 | 5,99 |
T1 2024 | 5,86 |
Conform comunicatului BNR (raportat de Economedia și Bursa la 1 iulie 2026), valoarea de 5,56% marchează a patra scădere consecutivă a IRCC după maximul de 6,06% atins în T2 2025. În T1 2026, IRCC zilnic a oscilat între 5,50% și 5,72% (per Economedia și Bursa), iar estimarea cursbnr.ro pentru trimestrul următor (aplicabil de la 1 octombrie 2026) indică o valoare în jurul valorii de 5,57%.
Perspectiva pe termen lung
IRCC-ul a pornit de la 1,08% în T2 2021. Da, ai citit bine: 1,08%. În acea perioadă, ratele la credite erau la minime istorice. Apoi a urcat constant, ajungând la 5,71% în T3 2022, și a continuat să oscileze în jurul pragului de 5,5-6% în anii următori.
Trecerea de la 1% la 6% în aproximativ doi ani explică de ce mulți debitori au simțit o creștere dramatică a ratelor, chiar dacă au luat creditul în condiții aparent avantajoase.
IRCC vs ROBOR: care e diferența reală
Dacă ai un credit mai vechi (dinainte de mai 2019), probabil încă ești pe ROBOR. Dar care e diferența concretă?
ROBOR: cotații afișate
ROBOR (Romanian Interbank Offer Rate) se calculează ca media cotațiilor afișate de primele 10 bănci din sistem. Aceste cotații reprezintă dobânda la care băncile declară că ar fi dispuse să împrumute bani. Subliniez: ar fi dispuse. Nu înseamnă că tranzacțiile s-au făcut efectiv la acele rate.
IRCC: tranzacții reale
IRCC, în schimb, se bazează pe tranzacțiile reale, ponderate cu volumele efectiv tranzacționate. Dacă o bancă afișează o cotație de 6%, dar în practică se împrumută la 5,5%, IRCC reflectă 5,5%.
IRCC a fost introdus în 2019 tocmai ca alternativă mai stabilă și mai transparentă, după acuzații de manipulare a ROBOR în trecut.
Câți români sunt pe fiecare indice
Conform datelor disponibile din septembrie 2025, aproximativ 400.000 de români au credite indexate la IRCC, în timp ce în jur de 200.000 rămân pe ROBOR. Dacă ai contract pe ROBOR și nu ai cerut conversia la IRCC, rămâi pe indicele vechi.
Ce înseamnă scăderea de 0,02 puncte procentuale pentru rata ta
Aici vreau să fiu foarte direct, pentru că văd multă confuzie.
Scăderea IRCC de la 5,58% la 5,56% înseamnă o reducere de 0,02 puncte procentuale. Sună bine în titluri de presă, dar cât înseamnă în bani?
Calculul concret
Să luăm un credit ipotecar tipic: sold rămas 300.000 lei, perioadă de rambursare 25 de ani. Marja băncii: 2%.
La IRCC 5,58% + marjă 2% = dobândă totală 7,58%.
La IRCC 5,56% + marjă 2% = dobândă totală 7,56%.
Diferența în rata lunară? Aproximativ 4 până la 8 lei pe lună, în funcție de soldul exact și de momentul din graficul de rambursare.
Nu sute de lei. Câțiva lei.
De unde vin sutele de lei economie
Sutele de lei economie lunară nu vin din micile oscilații ale IRCC. Vin din refinanțare la o dobândă fixă mai mică sau din renegocierea marjei cu banca. Sau din amortizarea anticipată parțială, care reduce soldul principal.
Dacă cineva îți promite economii spectaculoase doar din scăderea IRCC cu 0,02 puncte, fii sceptic.
Implicații practice pentru fiecare profil
Hai să vedem ce înseamnă toate astea pentru diferitele categorii de cititori.
Pentru vânzători și proprietari
Dacă vinzi un apartament în București, știi că piața s-a răcit. Conform datelor raportate de Capital, tranzacțiile în București au scăzut cu 12% în 2025 comparativ cu anul anterior.
Ce legătură are asta cu IRCC?
Când dobânzile sunt sus, mai puțini cumpărători se califică pentru credit. Gradul de îndatorare (DTI) permis de BNR e maxim 40% din venitul net (sau 45% pentru prima locuință), conform Regulamentului BNR 6/2018. Dacă dobânda e mare, rata lunară e mare, și mulți potențiali cumpărători ies din calcul.
Scăderea IRCC (chiar și mică) poate aduce la marginea eligibilității câțiva cumpărători în plus. Dar nu te aștepta la un val de cerere din cauza a 0,02 puncte procentuale.
Sfatul meu: Dacă vinzi, concentrează-te pe prețul corect de piață, documentație completă și promovare profesională. Dobânzile ajută sau îngreunează, dar nu compensează un preț nerealist.
Pentru cumpărători
Dacă ești în căutarea unui apartament și plănuiești să iei credit, câteva lucruri de reținut:
Băncile calculează eligibilitatea pe rata curentă. Nu pe cea anticipată peste 6 luni. Deci chiar dacă IRCC ar scădea drastic în trimestrul următor, banca te evaluează la dobânda de azi.
Dobânda fixă vs variabilă. Majoritatea creditelor ipotecare în România au o perioadă de dobândă fixă de 3 până la 5 ani, apoi trec pe dobândă variabilă (IRCC + marja bancară, care oscilează între 1,9% și 2,3% în funcție de bancă și profil).
Decalajul de 6 luni funcționează în ambele sensuri. Dacă IRCC crește brusc în toamnă, nu vei simți efectul imediat. Dar nu te baza pe asta ca strategie.
Sfatul meu: Nu amâna o decizie bună de cumpărare în speranța că dobânzile vor scădea dramatic. Dacă găsești apartamentul potrivit la prețul corect și îți permiți rata, mergi înainte. Poți refinanța mai târziu dacă condițiile se îmbunătățesc semnificativ.
Pentru chiriași
Poate te întrebi: ce legătură au dobânzile cu mine, dacă nu am credit?
Legătura e indirectă, dar există. Când dobânzile sunt mari și cumpărătorii puțini, unii oameni care ar fi cumpărat rămân pe piața chiriilor. Cererea de chirie crește, prețurile chiriilor pot urca.
Invers, dacă dobânzile scad și mai mulți oameni accesează credite, piața chiriilor se poate relaxa ușor.
Sfatul meu: Dacă plătești chirie și te gândești să cumperi, fă un calcul simplu: compară chiria lunară cu rata unui credit pentru un apartament similar. Adaugă costurile de întreținere, impozit, asigurare. Uneori chiria e mai avantajoasă pe termen scurt. Alteori, fiecare leu de chirie e un leu care nu construiește nimic pentru tine.
Pentru investitori
Dacă investești în imobiliare pentru randament din chirie sau pentru revânzare, IRCC-ul te afectează pe două planuri:
Costul finanțării. Dacă cumperi cu credit, dobânda îți mănâncă din randament. La un IRCC de 5,56% plus marja de 2%, plătești în jur de 7,5% pe an. Dacă randamentul brut din chirie e 5-6%, ești pe minus în primii ani (dacă nu ții cont de aprecierea capitalului).
Lichiditatea pieței. Când dobânzile sunt mari, exit-ul (revânzarea) e mai dificil. Mai puțini cumpărători calificați, timp mai lung de vânzare, presiune pe preț.
Sfatul meu: În perioade de dobânzi ridicate, investitorii cu capital propriu au avantaj. Dacă depinzi de credit, calculează foarte conservator și asigură-te că ai rezerve pentru perioade de vacanță (apartament gol) sau chirii mai mici decât anticipai.
Greșeli frecvente
În 5 ani de activitate, am văzut aceleași greșeli repetându-se. Iată cele mai costisitoare:
Să crezi că IRCC-ul de azi e rata ta de mâine
Mulți clienți citesc știrea „IRCC a scăzut” și se așteaptă ca rata de luna viitoare să fie mai mică. Nu funcționează așa. Recalcularea se face trimestrial, la datele fixe menționate. Și chiar atunci, scăderea poate fi de câțiva lei, nu de sute.
Să ignori marja bancară
IRCC-ul e doar o componentă. Dobânda ta totală = IRCC + marja băncii. Dacă ai marjă de 2,3% și vecinul are 1,9%, el plătește mai puțin decât tine chiar la același IRCC.
Să compari mere cu pere
„Prietenul meu a luat credit cu dobândă de 4%.” Poate. În 2021, când IRCC era 1%. Sau poate e dobândă fixă promoțională pe primul an. Contextul contează enorm.
Să nu verifici dacă ești pe IRCC sau ROBOR
Am întâlnit clienți cu credite din 2018 care nici nu știau pe ce indice sunt. Dacă nu ai cerut conversia și ai luat creditul înainte de mai 2019, probabil ești pe ROBOR.
Să iei decizia de cumpărare doar pe baza dobânzii
Dobânda contează, dar nu e totul. Locația, starea apartamentului, potențialul de apreciere, costurile ascunse, toate intră în ecuație. Am văzut oameni care au așteptat ani de zile „să scadă dobânzile” și au pierdut ocazii excelente.
Mituri despre IRCC și dobânzi
Mitul 1: BNR controlează direct IRCC
Fals. BNR stabilește dobânda de politică monetară și e agent de calcul pentru IRCC, dar nu controlează direct indicele. IRCC reflectă tranzacțiile reale de pe piața interbancară.
Mitul 2: IRCC e manipulat de bănci
IRCC a fost introdus tocmai pentru a evita suspiciunile de manipulare care existau la ROBOR. Se bazează pe tranzacții reale, verificabile, nu pe cotații declarate. Poți fi sceptic față de sistem, dar mecanismul e mai transparent decât predecesorul lui.
Mitul 3: Refinanțarea e întotdeauna o idee bună
Depinde. Refinanțarea implică costuri: evaluare, notar, comision de rambursare anticipată la banca veche, comision de acordare la banca nouă. Dacă diferența de dobândă e mică și soldul rămas e redus, s-ar putea să nu recuperezi costurile.
Mitul 4: Dobânda fixă te protejează complet
Te protejează pe durata perioadei fixe (de obicei 3 până la 5 ani). După aceea, treci pe variabil. Dacă în acel moment IRCC e la 8%, rata ta va reflecta asta.
Mitul 5: O scădere de IRCC înseamnă automat că e moment bun de cumpărat
IRCC e un singur factor. Prețurile imobilelor, cererea și oferta din piață, perspectivele economice, situația ta personală, toate contează. Nu lua decizii majore bazându-te pe un singur indicator.
Concluzii practice
IRCC a coborât la 5,56% de la 1 iulie 2026, conform datelor publicate de BNR și raportate de publicații precum Economedia și Bursa. E a patra scădere consecutivă după maximul de 6,06% atins în T2 2025. Vestea e pozitivă ca tendință, dar efectul imediat în buzunar e modest: câțiva lei pe lună, nu sute.
Decalajul de aproximativ 6 luni între calculul indicelui și aplicarea lui în rată explică de ce nu simți scăderea imediat. Și explică de ce nu trebuie să intri în panică sau euforie la fiecare știre despre IRCC.
Dacă ești cumpărător, vânzător sau investitor și vrei să discutăm cum se aplică toate astea la situația ta concretă, îmi poți scrie pe pagina de contact sau pe WhatsApp. Răspund eu, nu un robot, și nu încerc să te conving de nimic. Doar să ai informațiile corecte ca să iei tu decizia potrivită.
Întrebări frecvente (FAQ)
1. Ce este IRCC și de când se aplică?
IRCC (Indicele de Referință pentru Creditele Consumatorilor) este media ponderată a dobânzilor la care băncile se împrumută între ele pe piața interbancară. Se aplică tuturor creditelor în lei acordate consumatorilor după intrarea în vigoare a OUG 19/2019, adică de la 2 mai 2019.
2. Care este valoarea IRCC de la 1 iulie 2026?
IRCC aplicabil de la 1 iulie 2026 este 5,56%, în scădere de la 5,58% cât era în trimestrul anterior. Această valoare reprezintă media IRCC zilnic calculată în perioada ianuarie-martie 2026.
3. De ce nu simt imediat scăderea IRCC în rata mea?
Din cauza decalajului de aproximativ 6 luni între calculul indicelui și aplicarea lui. IRCC calculat într-un trimestru se aplică abia în trimestrul următor. În plus, recalcularea ratei tale se face doar la datele fixe trimestriale (1 ianuarie, 1 aprilie, 1 iulie, 1 octombrie).
4. Cât economisesc concret la o scădere de 0,02 puncte procentuale?
Pentru un credit tipic (sold 300.000 lei, 25 de ani), economisești aproximativ 4 până la 8 lei pe lună. Sutele de lei economie vin din refinanțare la dobândă mai mică sau din renegocierea marjei, nu din oscilații minore ale IRCC.
5. Care este diferența dintre IRCC și ROBOR?
ROBOR se bazează pe cotațiile afișate de primele 10 bănci (dobânda la care declară că ar împrumuta). IRCC se bazează pe tranzacțiile reale, ponderate cu volumele efectiv tranzacționate. IRCC a fost introdus în 2019 ca alternativă mai transparentă după suspiciuni de manipulare a ROBOR.
6. Cum aflu dacă am credit pe IRCC sau pe ROBOR?
Verifică data contractului de credit. Dacă l-ai semnat după 2 mai 2019, ești pe IRCC. Dacă l-ai semnat înainte și nu ai cerut conversia, rămâi pe ROBOR. Poți verifica și în graficul de rambursare primit de la bancă sau în extrasul de cont.
7. Ce este gradul de îndatorare și cum mă afectează?
Gradul de îndatorare (DTI) reprezintă procentul din venitul tău net lunar care merge pe rate. Conform Regulamentului BNR 6/2018, limita maximă e 40% (sau 45% pentru prima locuință). Dacă dobânzile sunt mari, rata lunară crește și s-ar putea să nu te încadrezi în limită.
8. Merită să aștept să scadă dobânzile înainte să cumpăr?
Depinde de situația ta. Nimeni nu poate prezice cu certitudine evoluția dobânzilor. Dacă găsești un apartament potrivit la preț corect și îți permiți rata actuală, amânarea poate însemna pierderea oportunității. Poți refinanța mai târziu dacă dobânzile scad semnificativ.
9. Ce este marja bancară și pot să o negociez?
Marja bancară e componenta fixă pe care banca o adaugă la IRCC. Oscilează între 1,9% și 2,3% în funcție de bancă, profil de risc și avansul plătit. Da, poți încerca să o negociezi, mai ales dacă ai un profil bun (venituri stabile, avans mare, istoric bun).
10. Cum pot verifica valoarea actuală a IRCC?
Valoarea oficială este publicată de BNR și de Comisia Națională de Strategie și Prognoză. O găsești pe site-ul BNR sau în publicațiile financiare (Economedia, Bursa, BankingNews). Verifică întotdeauna sursa oficială, nu titlurile senzaționaliste.
11. Ce se întâmplă cu creditul meu dacă IRCC crește brusc?
Rata ta lunară va crește la următoarea recalculare trimestrială. De aceea e important să nu te întinzi la maximum la momentul achiziției. Lasă-ți o marjă de siguranță pentru eventuale creșteri ale dobânzilor.
12. Pot să trec de la ROBOR la IRCC?
Dacă ai un credit vechi pe ROBOR, poți solicita băncii conversia la IRCC. Verifică ce condiții implică (modificări de contract, eventuale costuri) și compară cele două indici la momentul respectiv pentru a vedea dacă merită.
Ce înseamnă pentru bugetul tău de cumpărare
Sunt Florin Tanasă, broker imobiliar acreditat în București, membru APAIR, licența nr. B-0779, și membru ABI. Un buget calculat corect, cu tot cu notar și comision, contează mai mult decât o fracțiune de dobândă. Vezi greșelile care te costă la cumpărare și cum se calculează valoarea reală.
Sună la 0743 322 002 pentru o discuție pe cazul tău. Listările mele sunt pe Storia și pe Imobiliare.ro, iar recenziile clienților pe Google Maps.