Randamentul la închiriere în București: de ce scade
Prețurile cresc, dar randamentul din chirii scade. Îți explic ce yield-uri reale găsești acum în București și de ce se comprimă. Date verificabile, fără promisiuni de 8% garantat.
Introducere
Dacă ai un apartament pe care îl închiriezi sau te gândești să cumperi unul ca investiție, probabil ai observat un paradox: prețurile au crescut puternic în ultimii ani, dar procentul pe care îl scoți din chirie față de valoarea apartamentului e tot mai mic. E o situație pe care o văd constant pe teren și pe care trebuie să o înțelegi înainte să iei orice decizie.
În acest articol îți explic ce înseamnă randamentul la închiriere, cum se calculează, ce cifre avem acum în București și de ce yield-ul scade deși piața pare în creștere. Nu o să găsești promisiuni de „8% garantat” sau estimări optimiste fără fundament. O să găsești date reale, surse verificabile și o perspectivă de broker care vede ce se întâmplă în tranzacții, nu doar în anunțuri.
Cuprins:
Ce este randamentul la închiriere și cum se calculează
Cifre actuale: yield brut, chirii și prețuri în București (2025–2026)
De ce scade randamentul chiar dacă piața crește
Yield brut vs. yield net: ce rămâne în buzunar
Implicații pentru proprietari, cumpărători, chiriași și investitori
Greșeli frecvente în calculul randamentului
Mituri despre investițiile în imobiliare
Concluzii practice
Întrebări frecvente
Ce este randamentul la închiriere și cum se calculează
Randamentul la închiriere (sau „yield”, cum îl numesc investitorii) îți arată cât câștigi anual din chiria unui apartament raportat la valoarea lui. E cel mai simplu mod de a compara o investiție imobiliară cu alte variante: depozite bancare, obligațiuni, acțiuni.
Formula de calcul pentru yield-ul brut:
Randament brut (%) = (Chiria anuală / Prețul apartamentului) × 100
Să zicem că ai un apartament de 80.000 EUR și îl închiriezi cu 600 EUR pe lună. Chiria anuală e 7.200 EUR. Yield-ul brut: 9%. Simplu.
Dar aici intervine o distincție pe care mulți o ignoră: yield-ul brut nu e ce rămâne în buzunar. Din chiria încasată pleci cu impozitul pe venitul din chirii (10% în România), cu perioadele de vacanță când apartamentul stă gol, cu reparațiile, cu comisioanele de administrare dacă ai un property manager. Toate astea scad randamentul efectiv.
Yield-ul net ia în calcul aceste costuri și e cu 1,5 până la 2 puncte procentuale mai mic decât cel brut. Dacă yield-ul brut e 7%, cel net e probabil undeva între 5% și 5,5%.
O precizare tehnică importantă: aproape toate cifrele de randament pe care le vezi în rapoarte (inclusiv cele pe care le folosesc aici) se bazează pe prețuri de listare și chirii cerute, nu pe prețuri finale de tranzacție. Prețul real de vânzare poate fi cu 5–10% sub prețul cerut, iar chiria efectivă poate diferi de cea din anunț. Țin cont de asta când interpretez datele.
Cifre actuale: yield brut, chirii și prețuri în București (2025–2026)
Acum să vedem unde suntem în București, cu date verificabile.
Randamentul brut mediu în București
Conform Global Property Guide (care agregă date de la Imobiliare.ro), randamentul brut mediu în București a fost de aproximativ 6,91% în T3 2026. E o medie pe întregul oraș, pentru toate tipurile de apartamente. Contextul local îl urmăresc în pagina de piață imobiliară.
Dar media ascunde variații mari între cartiere și tipuri de locuințe, de la sub 4% la peste 8%. Detaliez harta pe zone mai jos, într-o secțiune dedicată.
Prețurile apartamentelor
În decembrie 2025, prețul mediu cerut pentru apartamente în București a fost de aproximativ 2.204 EUR pe metru pătrat (date Imobiliare.ro via Global Property Guide). Apartamentele noi au ajuns la circa 2.500 EUR/mp.
Față de decembrie 2024, e o creștere de aproximativ 16–17% în prețurile de listare. E o cifră mare. Dar atenție: indicele oficial Eurostat pentru prețurile tranzacționate la nivel național a arătat doar +6,6% în T3 2025. Diferența vine din ce măsoară fiecare: prețurile cerute (optimiste) vs. prețurile la care chiar s-au încheiat tranzacții.
Până în iunie 2026, prețul mediu cerut a ajuns la circa 2.300 EUR/mp în București, ceea ce înseamnă o continuare a creșterii, dar într-un ritm mai moderat (aproximativ 5% față de decembrie 2025).
Chiriile în București
În T3 2025, chiriile medii cerute în București arătau așa:
Garsoniere: ~390 EUR/lună
Apartamente cu 1 cameră: ~600 EUR/lună
Apartamente cu 2 camere: ~850 EUR/lună
Oferta de apartamente de închiriat din București a scăzut cu 9% față de anul anterior (T3 2025, Imobiliare.ro via Global Property Guide), ceea ce pune presiune pe chirii.
Traiectoria randamentului: compresie, nu creștere
Aici e punctul cheie pe care mulți îl ratează: randamentele sunt în scădere, nu în creștere.
Ianuarie 2026: yield brut mediu în București ~7,52%
T3 2026: yield brut mediu în București ~6,91%
La nivel național, tendința e similară:
T1 2025: 6,55% medie națională
T1 2026: 6,02%
T3 2026: 5,87%
De ce scad? Pentru că prețurile apartamentelor au crescut mai rapid decât chiriile. Dacă apartamentul tău valorează acum cu 17% mai mult, dar chiria a crescut cu 6%, yield-ul tău procentual scade automat.
E un mecanism simplu, dar cu consecințe importante pentru oricine se uită la imobiliare ca investiție.
Yield brut vs. yield net: ce rămâne în buzunar
Când vezi un randament de 6,9% într-un raport, aproape sigur vorbim despre yield-ul brut. Adică chiria anuală împărțită la prețul apartamentului, fără nicio deducere. E un punct de plecare util, dar nu îți spune cât rămâne efectiv în contul tău.
Pentru yield-ul net, trebuie să scazi trei categorii de costuri:
Impozitul pe venitul din chirii. În România, rata este de 10% din venitul net (adică din chirie minus o cotă forfetară de cheltuieli de 20%). Practic, plătești 10% din 80% din chiria încasată. Această regulă se aplică atât rezidenților, cât și nerezidenților.
Cheltuielile de operare. Aici intră asigurarea locuinței (obligatorie și facultativă), reparațiile curente, perioadele de vacancy când apartamentul stă gol între chiriași, comisioanele de administrare dacă lucrezi cu un property manager, și cheltuielile de întreținere pe care le suporți tu ca proprietar.
Costurile inițiale amortizate. Dacă ai plătit 3% la notar, 2% comision agenție și 1% alte taxe, aceste costuri îți erodează randamentul efectiv în primii ani de deținere.
Conform Global Property Guide, diferența dintre yield-ul brut și cel net este de aproximativ 1,5 până la 2 puncte procentuale în România. La un randament brut de 6,91% (media Bucureștiului în T3 2026), yield-ul net real se situează undeva între 4,9% și 5,4%.
Sfat practic: Nu te baza pe calculele altcuiva. Fă-ți propriul tabel cu chiria lunară realistă pentru zona în care cumperi, scade o lună pe an pentru vacancy și reparații neprevăzute, aplică impozitul, și vezi ce îți rămâne. Dacă ieși sub 4% net și nu ai convingerea că prețul apartamentului va crește semnificativ, întreabă-te dacă investiția merită efortul de administrare.
De ce scade randamentul chiar dacă piața crește
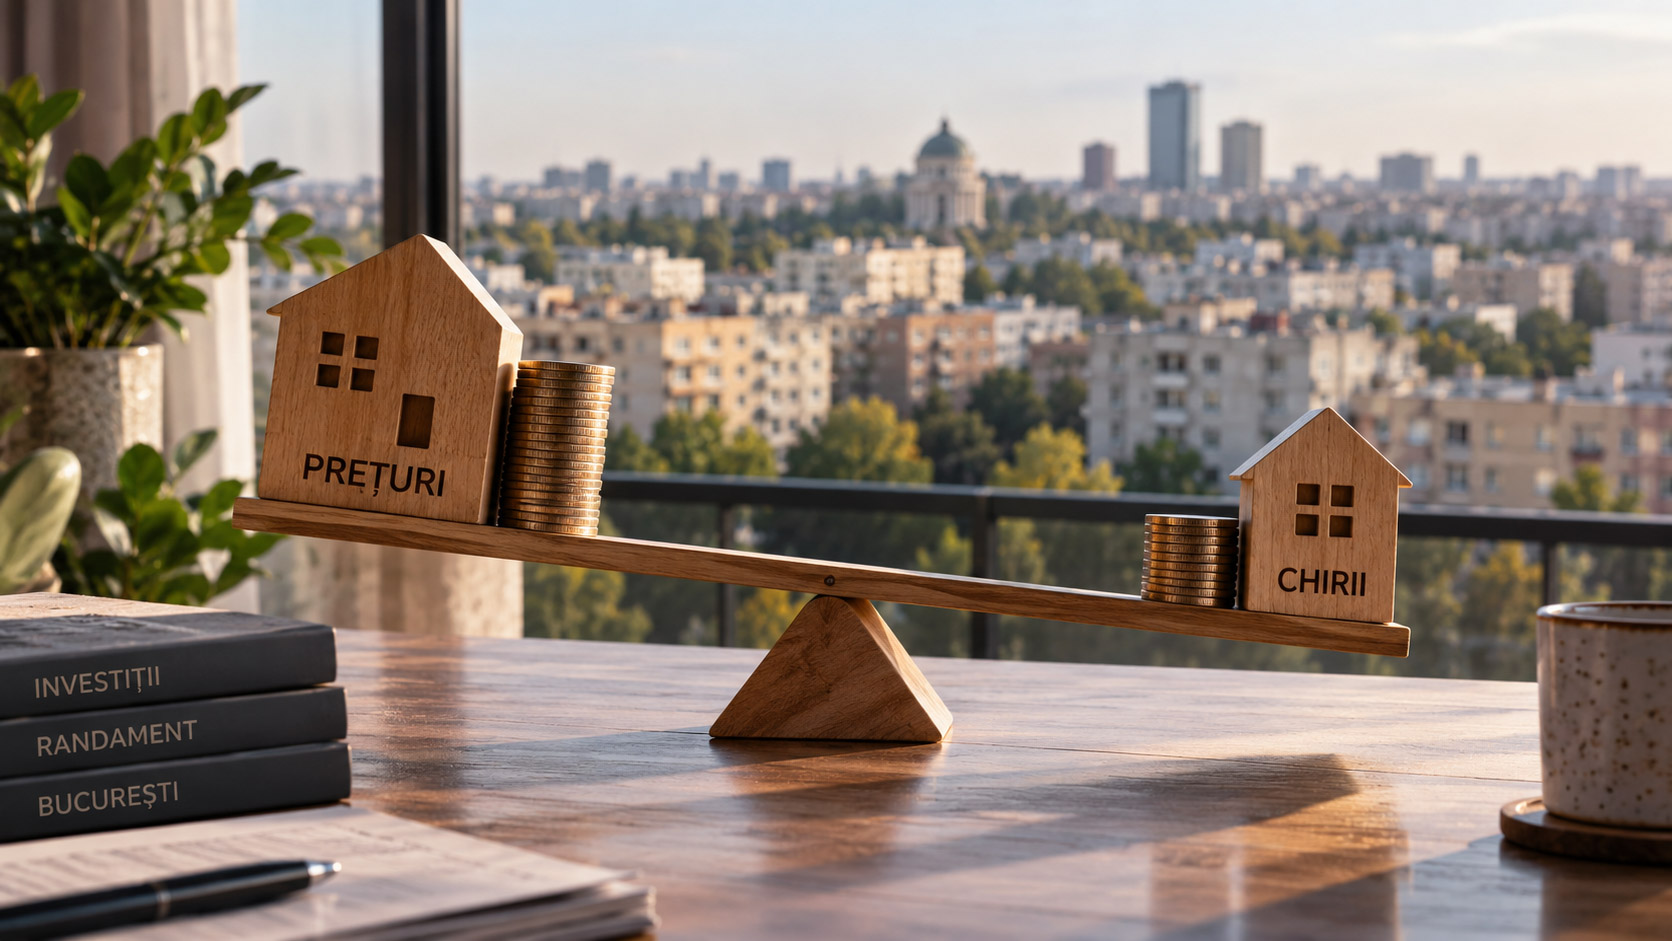
Randamentul e o fracție: numărătorul e chiria anuală, numitorul e prețul de achiziție. Dacă ambele cresc cu același procent, yield-ul rămâne stabil. Problema apare când prețul o ia înaintea chiriei, exact ce s-a întâmplat în București, unde prețurile de listare au urcat cu 16–17% în 2025, iar chiriile cu circa 6%.
Ce înseamnă compresia pentru investitori
Dacă ai cumpărat în 2023 sau 2024, la prețuri mai mici, randamentul tău personal (yield on cost) e mai bun decât media actuală, pentru că chiria de azi se raportează la prețul pe care l-ai plătit atunci. Dacă cumperi acum, la prețuri de 2.200–2.300 EUR/mp, randamentul tău de pornire e mai mic. Compresia nu înseamnă că investiția e proastă. Înseamnă că o parte mai mare din câștigul total va veni din aprecierea capitalului în timp, nu din cash flow-ul lunar, deci un profil cu mai puțin venit curent și mai multă miză pe creșterea valorii.
De ce prețurile au crescut mai rapid decât chiriile
Sunt câteva mecanisme care se suprapun. Oferta nouă e limitată: Estimările publicate indică doar aproximativ 6.700 de apartamente în diverse stadii de dezvoltare în București și Ilfov pentru 2026 și 2027, „unul dintre cele mai scăzute niveluri din ultimii ani”, cu autorizații de construire estimate cu circa 40% sub nivelul din 2021–2022. Costurile de construcție au urcat: materialele, manopera și terenurile s-au scumpit, iar asta împinge prețurile în sus pentru tot stocul, vechi și nou. Cererea de cumpărare a împins prețurile mai sus decât puteau urca chiriile: cumpărătorii și investitorii au concurat pentru un stoc limitat, în timp ce chiriașii sunt limitați de veniturile lor și nu pot plăti oricât.
Harta randamentelor: unde găsești 8% și unde găsești 4%
Nu toate cartierele sunt egale. Datele Global Property Guide pentru T3 2026 arată diferențe semnificative între zone și tipuri de apartamente.
Zone cu randamente ridicate (7%–9% brut pe garsoniere)
Berceni, Militari, Titan, Drumul Taberei. Sunt cartiere periferice sau semicentrale, cu stoc vechi de blocuri sau proiecte noi accesibile ca preț, unde prețul pe metru pătrat e mai mic, dar cererea de închiriere rămâne solidă din partea studenților, tinerilor angajați și familiilor cu buget limitat.
Exemple concrete din datele T3 2026:
Garsonieră în Berceni: 8,83% yield brut
Garsonieră în Militari: 7,09% yield brut
Garsonieră în Titan: 6,62% yield brut
Garsonieră în Drumul Taberei: 6,61% yield brut
Zone cu randamente moderate (5%–7% brut)
Cartierele rezidențiale din Sectoarele 2 și 3, unde lucrez cel mai des, dar și zone ca Titan sau Pantelimon pentru apartamente cu 2 camere, unde randamentul scade pe măsură ce suprafața crește (de exemplu, 2 camere în Militari ~5,1%, în Berceni ~5,0% brut).
Zone cu randamente scăzute (sub 5% brut)
Floreasca, Herăstrău, Primăverii, centrul orașului. Apartamentele mari din zone premium au cele mai mici randamente. Prețul pe metru pătrat e foarte ridicat, dar chiria nu crește proporțional.
Exemple:
Apartament cu 2 camere în Floreasca: 4,38% yield brut
Apartament cu 1 cameră în Unirii: 3,91% yield brut
Regula de bază
Cu cât apartamentul e mai mic și cartierul mai accesibil ca preț, cu atât yield-ul brut e mai mare. Diferența dintre o garsonieră în Berceni (8,83%) și un apartament cu 2 camere în aceeași zonă (5,00%) e de aproape 4 puncte procentuale. Dar garsonierele vin cu compromisuri: chiriași care se schimbă mai des, uzură mai rapidă, cerere mai volatilă în perioade de criză și lichiditate mai mică la revânzare.
Întrebarea pe care trebuie să ți-o pui: vrei cash flow maxim sau stabilitate pe termen lung? Dacă vrei cash flow, mergi pe garsonieră în cartier periferic. Dacă vrei un chiriaș care stă 3–5 ani și plătește constant, un apartament cu 2 camere într-un cartier decent poate fi alegerea mai potrivită, chiar dacă yield-ul e mai mic.
Implicații pentru fiecare tip de actor
Pentru proprietari care vor să închirieze
Dacă ai un apartament și te gândești să îl dai în chirie, randamentul brut de ~6,9% (media Bucureștiului în T3 2026, conform datelor Global Property Guide din anunțurile Imobiliare.ro) sună bine pe hârtie. În practică, trebuie să faci câteva calcule în plus.
Ce înseamnă comprimarea randamentelor pentru tine. Prețurile de listare au crescut cu 16–17% în 2025, conform indicelui Imobiliare.ro, dar chiriile au rămas în urma lor. Asta înseamnă că un apartament cumpărat acum produce un randament mai mic decât unul cumpărat acum doi ani. Nu ai pierdut bani, dar randamentul la prețul curent de piață s-a diluat.
Dacă deții deja proprietatea și o închiriezi la prețul pieței, poți să te bucuri de creșterile de chirie. Chiria medie pentru o garsonieră în București era în jur de 390 €/lună (T3 2025); pentru un apartament cu un dormitor, ~600 €/lună. Aceste cifre vin din anunțuri, nu din contracte semnate, dar îți dau o referință de piață.
Recomandare: dacă proprietatea ta e goală sau urmează să se elibereze, verifică prețurile de chirie în zona ta pe Imobiliare.ro sau Storia și ajustează-ți așteptările în funcție de realitate, nu de estimările optimiste.
Pentru cumpărători care vor să locuiască
Cumpărătorul care își ia apartament pentru uz propriu nu se uită la randament, dar relația preț–chirie tot îl afectează.
Când prețurile cresc mai repede decât chiriile, ecuația „cumpăr sau închiriez?” se înclină spre închiriat. La un preț mediu de ~2.300 €/mp în București (iunie 2026, estimare Investropa) și o rată a dobânzii de ~5,89% (noiembrie 2025, conform BNR), rata lunară la credit pentru un apartament de 60 mp depășește uneori chiria pe același tip de apartament. Factorul acesta nu decide singur, dar merită calculat înainte să semnezi.
Sfat concret: compară rata lunară estimată (cu asigurare și comisioane) cu chiria pe un apartament echivalent. Dacă diferența e mică, iar tu plănuiești să stai cel puțin 7–10 ani, achiziția are sens. Dacă nu ești sigur de stabilitatea ta într-un oraș sau un cartier, chiria îți oferă flexibilitate.
Pentru chiriași
Piața de închirieri din București s-a strâns. Oferta disponibilă de apartamente de închiriat a scăzut cu 9% de la an la an în T3 2025 (date GPG citând Imobiliare.ro Market 360). Mai puține opțiuni înseamnă negociere mai grea și chirii care nu scad prea ușor.
Pentru tine, asta se traduce în: așteptări realiste, decizie rapidă când găsești un apartament potrivit, și un buget pregătit (de obicei prima chirie plus o garanție echivalentă cu una sau două chirii).
Comprimarea randamentelor nu te ajută direct. Proprietarii nu îți scad chiria doar pentru că randamentul lor a scăzut; ei vor compensa prin creșteri de chirie acolo unde piața le permite.
Pentru investitori
Dacă privești piața imobiliară ca pe o clasă de active, trebuie să pui randamentul net lângă alternativele tale.
La un randament brut mediu de ~6,9% (T3 2026), după impozitul pe venitul din chirii și costurile operaționale estimate la 1,5–2 puncte procentuale, randamentul net real ajunge undeva la 4,5–5,5%. Această cifră variază de la o proprietate la alta, în funcție de zonă, tip de apartament și costuri efective.
Compară cu alternativele fără bătăi de cap: un depozit bancar la termen de 12 luni oferă între 5,20% și 5,50% la băncile mari (Banca Transilvania, BCR, BRD, Raiffeisen, CEC) și până la 7% la cele mai competitive oferte din piață (TBI Bank, ProCredit Bank), conform datelor Wall-Street.ro și Financer.ro din iulie 2026. Atenție însă: dobânzile la depozite sunt impozitate cu 10% la sursă, deci randamentul net efectiv e cu un pas mai mic.
Titlurile de stat au fost și mai avantajoase în 2025. Fidelis (ediția februarie 2025) a oferit dobânzi neimpozabile de 6,95% pe un an, 7,65% pe trei ani și până la 7,95% pe cinci ani. Tezaur (ediția decembrie 2025 – ianuarie 2026) a oferit 6,40% pe un an, 7% pe trei ani și 7,40% pe cinci ani, tot neimpozabil (sursa: Ministerul Finanțelor, mfinante.gov.ro). Adică randamente nete de circa 7–8% garantate de stat, fără bătăi de cap cu chiriași sau reparații.
Imobiliarele aduc în plus potențialul de apreciere a capitalului, dar vin cu costuri de intrare (notar, taxe, comisioane), lichiditate redusă și risc de vacanță.
Unde găsești randamente mai mari? Cartierele periferice (Berceni, Militari, Titan) oferă randamente brute de 7–9% pe garsoniere, conform datelor GPG din T3 2026. Floreasca sau Unirii, pe apartamente cu două camere, coboară la 4–5% brut. Alegerile depind de profilul tău de risc și de cât timp vrei să petreci cu administrarea proprietății.
Greșeli frecvente
Confundarea randamentului brut cu cel net. Mulți investitori văd „7%” și presupun că acesta e câștigul lor real. În practică, după impozitul pe venitul din chirii și costurile de administrare (reparații, vacanță, asigurare, întreținere neplătită de chiriași), rămâi cu 1,5–2 puncte procentuale mai puțin.
Folosirea prețurilor de anunț ca referință de tranzacție. Toate cifrele din acest articol vin din prețuri de listare (Imobiliare.ro). Prețul real de vânzare poate fi cu 5–10% mai mic, iar chiria efectiv încheiată poate fi sub cea afișată. Randamentul tău real depinde de ce negociezi, nu de ce citești în anunț.
Ignorarea comprimării randamentelor. Dacă plătești un preț mai mare acum, randamentul tău de intrare e mai mic. Nu poți compara randamentul tău cu media pieței de acum doi ani și să aștepți aceleași rezultate.
Așteptarea că volumele de tranzacții vor reveni rapid. În 2025, tranzacțiile din București–Ilfov au scăzut cu 8,5% (conform ANCPI); în ianuarie–februarie 2026 scăderea a fost de 18,6% față de aceeași perioadă din 2025 (analiză de piață). Piața e mai lentă decât pare din poveștile cu „apartamente vândute în două zile”. Lichiditatea redusă înseamnă că ieșirea din investiție poate dura mai mult decât ai planificat.
Presupunerea că prețurile vor crește la infinit în același ritm. Creșterea de 16–17% din 2025 (prețuri de anunț, Imobiliare.ro) este peste media istorică. Estimările publicate (Investropa) proiectează o încetinire la 6–10% în 2026. Cifrele acestea sunt așteptări, nu certitudini.
Mituri despre randamentul chiriei în București
„București oferă cele mai mari randamente din România.” Nu mai e valabil. În T3 2026, Galați a înregistrat un randament brut mediu de 7,69%, depășind Bucureștiul (6,91%), conform Global Property Guide. Bucureștiul rămâne o piață mare și lichidă, dar nu e automat cea mai profitabilă.
„Un randament de 8% e garantat dacă cumperi în periferie.” Randamentele de 8%+ se aplică pentru garsoniere în zone ca Berceni (8,83% brut în T3 2026, GPG). Dar randamentul brut nu înseamnă profit garantat. Trebuie să scazi costurile reale, să calculezi riscul de vacanță (unele zone au cerere mai volatilă) și să iei în calcul lichiditatea la revânzare.
„Chiria acoperă rata la bancă, deci investiția se plătește singură.” Depinde de avans, de dobândă și de chiria reală obținută. La o dobândă de 5,89% (noiembrie 2025) pe un credit imobiliar în lei și la prețuri de ~2.300 €/mp, rata lunară pentru un apartament de 60 mp (138.000 €, ~690.000 RON) poate depăși chiria medie pentru un apartament cu două camere (850 €/lună). Fără un avans consistent, cashflow-ul lunar e negativ sau marginal.
„Randamentele cresc când piața e în creștere.” Logica ar sugera asta, dar realitatea e inversă. Când prețurile cresc mai repede decât chiriile (exact ce s-a întâmplat în 2025–2026), randamentele se comprimă. O piață în creștere nu înseamnă automat profituri mai mari pentru investitorul care intră acum.
„Imobiliarele sunt o investiție sigură, fără riscuri.” Riscuri există: chiriași care nu plătesc, reparații neprevăzute, schimbări legislative (impozite, reglementări privind închirierile pe termen scurt), scăderi de preț în anumite cicluri economice. Investiția imobiliară are avantaje reale, dar nu e un depozit bancar cu garanție.
Concluzii practice
Piața imobiliară din București în 2025–2026 arată un randament brut mediu de aproximativ 6,9% (T3 2026, date GPG din Imobiliare.ro, pe bază de prețuri de anunț). Randamentul net, după impozit și costuri, coboară la aproximativ 4,5–5,5%.
Randamentele s-au comprimat pentru că prețurile de listare au crescut cu 16–17% în 2025, în timp ce chiriile nu au ținut același ritm. Această tendință continuă și în 2026, deși consensul analiștilor prevede o încetinire a creșterii prețurilor la 6–10%.
Dacă ești proprietar, verifică-ți chiriile în raport cu piața. Dacă ești cumpărător, calculează raportul rată de credit vs. chirie. Dacă ești chiriaș, pregătește-te pentru o piață strânsă. Dacă ești investitor, compară randamentul net cu alternativele financiare și alege zona și tipul de proprietate în funcție de profilul tău de risc.
Cifrele din acest articol vin din surse publice (Global Property Guide, Imobiliare.ro, ANCPI, BNR și analize de piață) și reprezintă prețuri de anunț, nu tranzacții confirmate. Calculează-ți întotdeauna randamentul pe proprietatea specifică pe care o analizezi.
Dacă ai întrebări sau vrei să discutăm despre o proprietate concretă, scrie-mi pe pagina de contact sau pe WhatsApp. Răspund eu, nu un robot.
Întrebări frecvente (FAQ)
1. Ce este randamentul brut al chiriei? Randamentul brut este chiria anuală împărțită la prețul de achiziție al proprietății, exprimat în procente. Exemplu: dacă apartamentul costă 100.000 € și chiria anuală este 6.000 €, randamentul brut este 6%. Acesta nu include impozite, costuri de întreținere sau perioade fără chiriași.
2. Care este diferența dintre randamentul brut și cel net? Randamentul net scade din chiria anuală toate costurile reale: impozitul pe venitul din chirii, întreținerea plătită de proprietar, reparații, asigurare, eventuale luni de vacanță. În București, randamentul net este de obicei cu 1,5–2 puncte procentuale mai mic decât cel brut.
3. Ce randament brut pot obține în București în 2026? Media pe oraș este de aproximativ 6,9% (T3 2026, conform Global Property Guide, pe bază de prețuri de anunț Imobiliare.ro). Garsonierele în zone ca Berceni pot ajunge la 8–9% brut; apartamentele cu două camere în Floreasca sau Unirii coboară la 4–5%.
4. De ce scad randamentele în ultimii ani? Pentru că prețurile de listare cresc mai repede decât chiriile. În 2025, prețurile de anunț în București au crescut cu 16–17% (Imobiliare.ro), în timp ce chiriile au rămas în urmă. Această dinamică comprimă randamentul pentru cine cumpără la prețurile actuale.
5. Merită să cumpăr un apartament ca investiție la randament de 5%? Depinde de alternativele tale și de așteptările de apreciere a capitalului. Un randament net de 5% e comparabil cu depozitele bancare la termen de 12 luni, care oferă 5,20–5,50% la băncile mari și până la 7% la băncile cu cele mai bune oferte (TBI Bank, ProCredit Bank), conform Wall-Street.ro și Financer.ro (iulie 2026). Dar e sub randamentul titlurilor de stat din 2025: Fidelis a oferit până la 7,95% neimpozabil pe cinci ani, iar Tezaur a oferit 6,40–7,40% neimpozabil pe orizonturi de unu până la cinci ani (sursa: Ministerul Finanțelor, mfinante.gov.ro). Avantajul imobiliarelor este potențialul de creștere a valorii; dezavantajul este lipsa de lichiditate și costurile de intrare și ieșire.
6. Cât costă un apartament în București în 2026? Prețul mediu de listare este de aproximativ 2.300 €/mp (iunie 2026, estimare Investropa). Un apartament nou, construcție recentă, poate ajunge la ~2.500 €/mp. Prețurile variază în funcție de zonă: centrul și nordul sunt mai scumpe, periferia mai accesibilă.
7. Care zone din București oferă cele mai mari randamente? Zonele periferice și cu clase de venituri medii: Berceni, Militari, Titan, Drumul Taberei. Acolo garsonierele ating randamente brute de 7–9% (T3 2026, GPG). Zonele premium (Floreasca, Primăverii, Unirii pe apartamente mari) oferă 4–5% brut.
8. Cum se calculează randamentul net pe o proprietate specifică? Formula simplificată: (Chirie anuală – Impozit – Costuri operaționale estimate) / Preț de achiziție × 100. Costurile operaționale includ întreținerea (partea proprietarului), reparațiile curente, asigurarea și eventualele luni fără chiriași. Pentru un calcul realist, scade 1,5–2 puncte procentuale față de randamentul brut.
9. Ce se întâmplă cu volumele de tranzacții în București? Tranzacțiile rezidențiale din București–Ilfov au scăzut cu 8,5% în 2025 (conform ANCPI), ajungând la 55.297 de unități. În ianuarie–februarie 2026, scăderea a fost de 18,6% față de aceeași perioadă din 2025 (analiză de piață). Piața e mai lentă decât titlurile din presă sugerează.
10. Ce impozit plătesc pe venitul din chirii în România în 2025–2026? Pentru închirierea pe termen lung, impozitul este de 10% aplicat la venitul net, adică la chiria brută din care se scade o cotă forfetară de cheltuieli de 20%. Practic, plătești un impozit efectiv de circa 8% din chiria încasată. Contractul se înregistrează la ANAF, iar impozitul se declară prin Declarația Unică, cu termen 25 mai al anului următor.
11. Ce este CASS și când o plătesc pe veniturile din chirii? CASS este contribuția de asigurări sociale de sănătate, de 10%. Se datorează dacă venitul net din chirii (împreună cu alte venituri de aceeași natură) depășește plafoanele de 6, 12 sau 24 de salarii minime brute pe an. Sub plafon, poți opta voluntar pentru plata ei. Se calculează la valoarea plafonului atins, nu la tot venitul.
12. Cum afectează dobânzile de la credite randamentul meu? Dacă ai finanțare bancară, dobânda pe credit (în jur de 5,89% în noiembrie 2025, conform BNR, pentru credite noi în lei) se scade din veniturile tale. Un randament brut de 6,9% minus o dobândă de 5,9% lasă un spread foarte mic. Investitorii care cumpără cash au un avantaj de randament față de cei cu credit.
13. Prețul din anunț este același cu prețul real de vânzare? Nu. Prețul cerut în anunț este o cerere de negociere, iar prețul final de tranzacție poate fi cu 5–10% mai mic. Cifrele de randament din rapoartele publice (Imobiliare.ro, Global Property Guide) se bazează pe prețuri de anunț, deci randamentul tău real se calculează după prețul pe care chiar îl plătești.
14. Prețurile apartamentelor vor continua să crească în 2026? Estimările publicate (Investropa) proiectează o creștere de 6–10% pentru prețurile de anunț în București în 2026, mai lent decât 16–17% în 2025. Acestea sunt așteptări, nu garanții. Factorii care susțin prețurile includ oferta limitată (~6.700 unități noi așteptate în 2026–2027, estimări publicate) și cererea constantă.
Calculul pe o proprietate concretă
Sunt Florin Tanasă, broker imobiliar acreditat în București, membru APAIR, licența nr. B-0779, și membru ABI. Un randament brut de 6% ajunge des sub 4% net. Vezi ce aduce concret o investiție imobiliară și cum se calculează valoarea reală.
Trimite-mi prețul de achiziție și chiria estimată, la 0743 322 002, și îți fac randamentul net, cu impozit, întreținere și două luni goale pe an. E singura cifră care contează.