Impozitul pe vânzare care îți poate anula profitul
Mulți cred că impozitul la vânzare se plătește pe profit. Se plătește pe prețul întreg, iar renovările nu se deduc. Îți arăt, cu un exemplu real din București, cum îți poate topi profitul dacă vinzi sub 3 ani.
Acum câteva luni, un investitor din Sectorul 2 m-a sunat dezamăgit. Cumpărase un apartament cu 80.000 de euro, investise 10.000 de euro în renovare, îl vânduse cu 105.000 de euro după opt luni și credea că va rămâne cu aproape 15.000 de euro profit. După ce am făcut împreună calculele reale (impozit, comision agenție, costuri de la achiziție), profitul net era sub 7.000 de euro. „Dar nu se impozitează doar profitul?”, m-a întrebat surprins.
Nu. Și aceasta este cea mai răspândită neînțelegere despre impozitul pe vânzarea imobilelor în România. Impozitul se aplică pe valoarea totală a tranzacției, nu pe câștigul tău. Renovările, prețul de achiziție, comisioanele, soldul creditului ipotecar: nimic nu se deduce.
În acest articol îți explic mecanismul complet: cum se calculează impozitul, cine îl reține, ce se întâmplă cu imobilele moștenite, ce mituri circulă și cum îți afectează decizia de a vinde sau de a investi pe termen scurt în București.
Cuprins
Ce spune legea: cotele de impozit în funcție de perioada de deținere
Conform Codului Fiscal, articolul 111, impozitul datorat de persoanele fizice la transferul proprietății imobiliare prin acte între vii este structurat astfel:
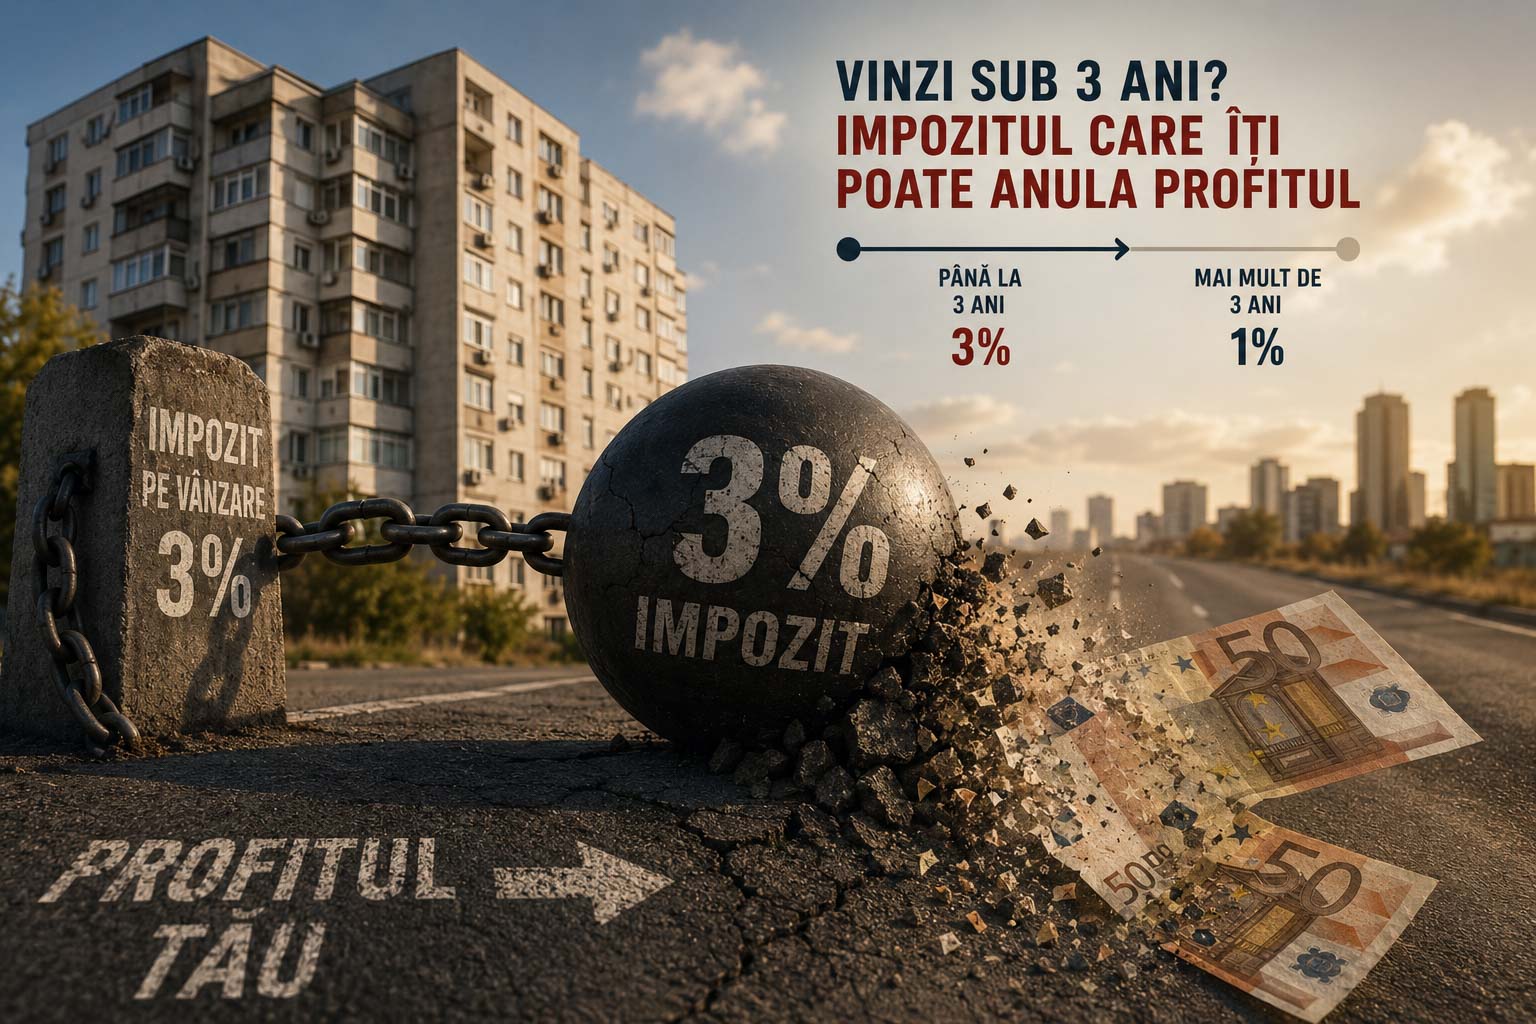
3% din valoarea tranzacției pentru imobilele deținute o perioadă de până la 3 ani inclusiv
1% din valoarea tranzacției pentru imobilele deținute o perioadă mai mare de 3 ani
Aceste cote au fost stabilite prin OG 16/2022 și au intrat în vigoare de la 1 ianuarie 2023. Conform notarilor din București și surselor actualizate din iulie 2026 (notari.pro, CNPB), cotele rămân nemodificate în 2026.
Ce s-a schimbat și ce nu s-a schimbat în 2026
Legea 239/2025, care a intrat în vigoare la 1 ianuarie 2026, a adus modificări fiscale pentru microîntreprinderi, dividende, TVA și taxele locale pe proprietate. Dar cotele de impozit pe transferul imobilelor din patrimoniul personal (Art. 111) nu au fost afectate.
Ce s-a schimbat în domeniul imobiliar? Taxa specială pe imobilele de lux (proprietăți evaluate la peste 2,5 milioane de lei) a crescut de la 0,3% la 0,9%, conform Kinstellar și altor consultanți fiscali. Aceasta este o taxă locală anuală pe proprietate, complet diferită de impozitul pe transfer pe care îl plătești o singură dată, la vânzare.
Eliminarea plafonului de 450.000 lei
Până în 2022, tranzacțiile cu o valoare mai mică de 450.000 de lei erau scutite de impozit. Conform OG 16/2022, de la 1 ianuarie 2023 acest plafon a fost eliminat. Orice tranzacție imobiliară este acum impozitată, indiferent de valoare.
Baza de calcul: pe ce sumă plătești impozitul
Aici se joacă meciul. Și aici majoritatea clienților mei au surprize neplăcute.
Impozitul de 3% sau 1% se aplică pe întreaga valoare a tranzacției (prețul de vânzare), nu pe profit sau câștig net. Conform notari.pro și normelor metodologice ANAF (HG 1336/2023), din baza de calcul nu se scad:
Prețul plătit la achiziție
Costurile de renovare sau îmbunătățiri
Comisionul agenției imobiliare
Soldul creditului ipotecar rămas de plată
Orice alte cheltuieli ale vânzătorului
Cu alte cuvinte, acesta este un impozit pe venitul brut din transferul proprietății, nu un impozit pe câștigul de capital (capital gains tax) cum funcționează în alte țări europene.
De ce contează această distincție
Dacă ai cumpărat un apartament cu 80.000 de euro, l-ai renovat cu 10.000 de euro și îl vinzi cu 105.000 de euro, impozitul tău nu este 3% din 15.000 de euro (diferența). Este 3% din 105.000 de euro (prețul de vânzare). Diferența: 450 de euro vs. 3.150 de euro.
Rolul notarului în calculul și colectarea impozitului
Când semnezi contractul de vânzare-cumpărare, nu trebuie să te duci la ANAF sau să depui vreo declarație specială. Conform Art. 111 alin. (8) din Codul Fiscal și notarilor din București (CNPB, notari.pro), procedura funcționează astfel:
Notarul calculează impozitul în ziua semnării actului
Vânzătorul achită impozitul la notariat în aceeași zi, ca parte din costurile tranzacției
Notarul virează suma către stat până pe data de 25 a lunii următoare
Nu se percep comisioane notariale pentru această operațiune de colectare și transfer. Impozitul nu este un venit al notariatului, ci o sumă colectată în numele statului.
Această procedură se aplică transferurilor prin acte notariale. Pentru transferurile prin executare silită sau hotărâre judecătorească, organul fiscal emite decizie de impunere separată.
Grila notarială: de ce nu poți declara un preț mai mic
Am întâlnit clienți care credeau că pot reduce impozitul declarând în act un preț mai mic decât cel real. Pe lângă faptul că această practică este ilegală și riscantă, ea nici măcar nu funcționează din punct de vedere fiscal.
Conform HG 1336/2023 (normele metodologice ANAF), notarul compară prețul declarat de părți cu valoarea minimă stabilită prin studiul de piață al Camerelor Notarilor Publici (grila notarială). Impozitul se calculează la valoarea cea mai mare dintre cele două.
Dacă prețul declarat este de 80.000 de euro, dar grila notarială indică o valoare minimă de 90.000 de euro pentru acea proprietate, impozitul se calculează la 90.000 de euro.
Grilele notariale sunt actualizate periodic (în practică, anual) de Camerele Notarilor Publici, pe baza studiilor de piață realizate cu experți evaluatori autorizați. Valorile exacte pentru o proprietate specifică se obțin de la biroul notarial sau prin rapoarte specializate.
Imobilele moștenite: de când curge termenul de 3 ani
Aici vreau să corectez un mit foarte răspândit, pe care l-am întâlnit chiar și pe site-uri de consultanță juridică.
Întrebare frecventă: „Am primit certificatul de moștenitor acum 8 luni. Dacă vând acum, plătesc 3%?”
Răspuns corect: Depinde de când a decedat persoana de la care ai moștenit, nu de data certificatului.
Conform HG 1336/2023 (normele metodologice ANAF, pct. 33 alin. 1 lit. h pct. x), pentru imobilele dobândite prin moștenire, data dobândirii este considerată data decesului autorului succesiunii, indiferent de data la care s-a eliberat certificatul de moștenitor.
Exemplu practic
Persoana de la care ai moștenit a decedat în martie 2022. Tu ai obținut certificatul de moștenitor în ianuarie 2026 (aproape 4 ani mai târziu, din diverse motive). Dacă vinzi astăzi, în 2026, termenul de deținere se calculează de la martie 2022, nu de la ianuarie 2026. Au trecut peste 3 ani, deci plătești impozit de 1%, nu 3%.
Aceasta este o regulă importantă pentru cei care vând imobile moștenite, și te sfătuiesc să verifici cu notarul exact cum se aplică în situația ta specifică.
Impozitul pe succesiune vs. impozitul pe vânzare
Mulți confundă impozitul pe moștenire cu impozitul pe vânzarea ulterioară a imobilului moștenit. Sunt două obligații fiscale diferite.
Impozitul la moștenire
Conform Art. 111 alin. (3) din Codul Fiscal și CNPB:
Dacă succesiunea este dezbătută și finalizată în termen de 2 ani de la data decesului, nu se datorează impozit pe moștenire
Dacă finalizarea are loc după 2 ani de la deces, moștenitorii datorează un impozit de 1% din valoarea masei succesorale
Impozitul la vânzare
Când vinzi ulterior imobilul moștenit, se aplică regulile normale: 3% dacă au trecut sub 3 ani de la deces, 1% dacă au trecut peste 3 ani.
Cele două impozite se pot cumula. Poți plăti 1% la succesiune (dacă ai finalizat-o cu întârziere) și apoi 3% sau 1% la vânzare, în funcție de cât timp a trecut de la deces.
Costurile complete ale unei tranzacții în București
Ca să înțelegi impactul real al impozitului, trebuie să-l vezi în contextul tuturor costurilor la vânzarea apartamentului. Conform OMJ 177/C/2024, tarifelor ANCPI și practicilor de piață din București:
Costuri suportate de regulă de cumpărător
Cost | Procent/Sumă | Note |
|---|---|---|
Onorariu notarial | ~0,6-2,2% + 21% TVA | Progresiv regresiv, conform OMJ 177/C/2024 |
Taxa ANCPI intabulare | 0,15% (minim 60 lei) | Pentru persoane fizice |
Extras CF + alte taxe | ~200-400 lei | Variabil |
Conform grilei onorariilor notariale minime (OMJ 177/C/2024), pentru o tranzacție de 100.000 de euro, onorariul notarial total (cu TVA) este de aproximativ 6.820 de lei.
Costuri suportate de regulă de vânzător
Cost | Procent/Sumă | Note |
|---|---|---|
Impozit pe transfer (Art. 111) | 3% sau 1% | În funcție de perioada de deținere |
Comision agenție imobiliară | 2-4% + TVA | Negociabil, conform practicii din București |
Comisioanele de agenție variază. Conform practicii curente din piața bucureșteană, intervalul standard pentru vânzători este 2-4% plus TVA. Unele agenții percep comision și de la cumpărător.
Exemplu numeric: un flip imobiliar calculat pas cu pas
Revin la exemplul de la început, pentru că ilustrează perfect mecanismul.
Scenariul
Cumpărare: 80.000 €
Renovare: 10.000 €
Vânzare după 8 luni: 105.000 €
Perioada de deținere: sub 3 ani → cotă 3%
Calculul impozitului
Componentă | Calcul | Sumă |
|---|---|---|
Preț de vânzare | (valoarea integrală) | 105.000 € |
Impozit Art. 111 (3%) | 105.000 × 3% | 3.150 € |
Renovările de 10.000 € nu se deduc. Impozitul se aplică pe prețul integral de vânzare.
Calculul profitului real
Componentă | Sumă |
|---|---|
Încasare din vânzare | 105.000 € |
Minus preț de achiziție | -80.000 € |
Minus cost renovare | -10.000 € |
Profit brut aparent | 15.000 € |
Minus impozit pe transfer (3%) | -3.150 € |
Minus comision agenție (3%, medie) | -3.150 € |
Profit după impozit și comision | ~8.700 € |
Minus costuri la achiziție (notar + ANCPI, ~2,5%) | -2.000 € |
Profit net real | ~6.700 € |
Din cele 25.000 € diferență între prețul de vânzare și prețul de achiziție, profitul net real este sub 7.000 €. Sub jumătate din cât pare la prima vedere.
Note: Valorile sunt în euro, orientative. Cursul EUR/LEI fluctuează (aproximativ 5 lei/euro la momentul scrierii). Dacă prețul declarat este sub grila notarială, impozitul se calculează la valoarea grilei.
Ce înseamnă aceste reguli pentru tine
Pentru proprietari care vor să vândă
Dacă ai cumpărat recent și te gândești să vinzi, calculează exact cât vei rămâne după impozit și comisioane. Dacă te apropii de 3 ani de la achiziție și nu ai urgență, poate merita să aștepți pentru a plăti 1% în loc de 3%.
Pentru un apartament de 150.000 de euro, diferența între 3% și 1% este de 3.000 de euro. Asta poate acoperi câteva luni de rate sau chiria pe care ai plăti-o dacă ai vinde și ai căuta altceva.
Pentru cumpărători
Impozitul pe transfer îl plătește vânzătorul, nu tu. Dar este util să înțelegi mecanismul pentru două motive: te ajută să negociezi (un vânzător care deține de sub 3 ani are costuri mai mari), și îți pregătești propriile așteptări pentru când vei vinde tu.
Pentru chiriași
Dacă te gândești să cumperi în loc să închiriezi, ia în calcul și costurile de ieșire din investiție. Dacă există șanse să te muți în 2 ani, vei plăti 3% la vânzare, plus comision, plus costuri notariale. Chiriile pot fi mai flexibile pentru situații tranzitorii.
Pentru investitori
Flip-ul imobiliar pe termen scurt (sub 3 ani) înseamnă automat cotă de 3%. Cu comisionul agenției, costurile de la achiziție și renovările nedeductibile, marja ta reală este mult mai mică decât diferența de preț.
Conform notari.pro și juridice.ro, dacă vânzările tale de imobile au caracter repetat și de continuitate, poți fi încadrat în activitate economică, cu alte obligații fiscale. Nu există un prag explicit (nu zice nimeni „de la 3 tranzacții pe an”), dar riscul crește cu fiecare vânzare. Pentru situații de acest tip, recomand consultanță fiscală individualizată.
Greșeli frecvente pe care le văd în practică
1. Calcularea impozitului pe profit, nu pe preț
„Am câștigat 20.000 de euro, deci plătesc 3% din 20.000.” Nu. Plătești 3% din prețul de vânzare integral.
2. Așteptarea că renovările reduc impozitul
„Am investit 30.000 de euro în apartament, sigur se deduc.” Nu se deduc. Impozitul se calculează pe valoarea tranzacției, fără nicio ajustare.
3. Amânarea succesiunii fără a lua în calcul impozitul
Dacă treci de 2 ani de la deces fără să finalizezi succesiunea, plătești 1% din valoarea masei succesorale. Și apoi, la vânzare, plătești din nou (3% sau 1% în funcție de cât timp a trecut de la deces).
4. Confuzia între impozitul pe transfer și impozitul local anual
Impozitul de 3%/1% se plătește o singură dată, la vânzare. Impozitul local pe proprietate se plătește anual, cât timp deții imobilul. Sunt taxe complet diferite.
5. Lipsa verificării grilei notariale înainte de listare
Dacă prețul tău de vânzare este sub grila notarială, impozitul se calculează la grilă. Poți avea surprize dacă nu verifici în avans.
Mituri despre impozitul pe vânzarea imobilelor
Mitul 1: „Impozitul se aplică pe profit”
Fals. Conform Art. 111 din Codul Fiscal și normelor ANAF, impozitul se aplică pe valoarea integrală a tranzacției. Nu este un impozit pe câștigul de capital.
Mitul 2: „Renovările se deduc din baza impozabilă”
Fals. Conform notari.pro și HG 1336/2023, din baza de calcul nu se scad costurile de renovare, comisionul agenției, soldul creditului sau prețul inițial de achiziție.
Mitul 3: „Termenul de 3 ani curge de la certificatul de moștenitor”
Fals. Conform HG 1336/2023 (ANAF), pentru imobilele moștenite, termenul de deținere se calculează de la data decesului, nu de la data eliberării certificatului de moștenitor. Acest mit circulă chiar și pe unele site-uri juridice, dar norma metodologică ANAF este clară.
Mitul 4: „Dacă declar un preț mai mic, plătesc mai puțin impozit”
Fals (sau parțial fals). Notarul compară prețul declarat cu grila notarială și aplică impozitul la valoarea mai mare. Dacă declari sub grilă, impozitul se calculează la grilă. În plus, subdeclararea este ilegală și poate avea consecințe grave.
Mitul 5: „Prima vânzare este scutită de impozit”
Fals. Din 2023, orice tranzacție este impozitată, indiferent dacă este prima ta vânzare sau nu. Plafonul de 450.000 de lei care exista anterior a fost eliminat prin OG 16/2022.
Mitul 6: „Cotele de impozit s-au schimbat în 2026″
Fals. Cotele de 3% și 1% din Art. 111 sunt nemodificate în 2026. Ce s-a schimbat sunt taxele locale anuale pe proprietate (inclusiv taxa pe imobilele de lux), nu impozitul pe transfer.
Concluzii practice
Impozitul pe vânzarea imobilelor din patrimoniul personal funcționează simplu, dar diferit de cum își imaginează mulți: se aplică pe prețul de vânzare integral, nu pe profit; renovările și alte costuri nu se deduc; sub 3 ani de deținere înseamnă 3%, peste 3 ani înseamnă 1%.
Pentru un flip imobiliar rapid, ia în calcul toate costurile: impozit, comision, taxe notariale la achiziție. Profitul real poate fi sub jumătate din diferența de preț.
Pentru imobilele moștenite, termenul de 3 ani se calculează de la data decesului, nu de la certificatul de moștenitor. Verifică cu notarul situația ta specifică.
Dacă ai întrebări despre o tranzacție concretă sau vrei să știi exact ce costuri ai la vânzarea apartamentului tău din București, poți să-mi scrii pe pagina de contact sau pe WhatsApp. Răspund eu, nu un robot.
Întrebări frecvente (FAQ)
1. Cât este impozitul dacă vând un apartament deținut de 2 ani?
Conform Codului Fiscal Art. 111, pentru imobilele deținute până la 3 ani inclusiv, impozitul este 3% din valoarea tranzacției. Pentru un apartament vândut cu 100.000 de euro, impozitul ar fi 3.000 de euro.
2. Impozitul se calculează pe preț sau pe profit?
Pe preț. Impozitul se aplică pe valoarea integrală a tranzacției (prețul de vânzare), nu pe diferența față de prețul de achiziție. Costurile de renovare, comisioanele și soldul creditului nu se deduc.
3. Cum se calculează termenul de 3 ani pentru un imobil moștenit?
Conform normelor ANAF (HG 1336/2023), termenul de deținere pentru imobilele moștenite se calculează de la data decesului autorului succesiunii, nu de la data eliberării certificatului de moștenitor.
4. Cine plătește impozitul pe transfer: vânzătorul sau cumpărătorul?
Vânzătorul. Impozitul este datorat de persoana care transferă proprietatea și se achită la notariat în ziua semnării contractului.
5. Trebuie să depun declarație la ANAF pentru acest impozit?
Nu. Notarul calculează și colectează impozitul în ziua semnării, apoi îl virează către stat până pe 25 ale lunii următoare. Vânzătorul nu depune declarație separată.
6. Ce este grila notarială și cum mă afectează?
Grila notarială este valoarea minimă de piață stabilită de Camerele Notarilor Publici pentru diferite tipuri de proprietăți și zone. Dacă prețul declarat în contract este mai mic decât valoarea din grilă, impozitul se calculează la valoarea din grilă, nu la prețul declarat.
7. S-au schimbat cotele de impozit în 2026?
Nu. Cotele de 3% (sub 3 ani) și 1% (peste 3 ani) din Art. 111 sunt nemodificate în 2026. Reformele fiscale din 2026 (Legea 239/2025) au vizat alte taxe, inclusiv impozitele locale anuale pe proprietate.
8. Mai există plafonul de 450.000 de lei sub care nu plătesc impozit?
Nu. Plafonul de 450.000 de lei a fost eliminat din 2023 prin OG 16/2022. Orice tranzacție imobiliară este acum impozitată, indiferent de valoare.
9. Dacă fac mai multe vânzări pe an, am probleme?
Posibil. Conform notari.pro și juridice.ro, dacă vânzările au caracter repetat și de continuitate, pot fi încadrate ca activitate economică, cu alte obligații fiscale. Nu există un prag explicit, dar riscul crește cu fiecare tranzacție. Recomand consultanță fiscală individualizată.
10. Ce se întâmplă dacă finalizez succesiunea mai târziu de 2 ani de la deces?
Conform Art. 111 alin. (3) din Codul Fiscal, dacă finalizezi succesiunea după mai mult de 2 ani de la data decesului, datorezi un impozit de 1% din valoarea masei succesorale. Aceasta este o obligație separată de impozitul pe care îl vei plăti la vânzarea ulterioară a imobilului.
11. Cât costă în total să vinzi un apartament în București în 2026?
Costurile principale ale vânzătorului sunt impozitul pe transfer (3% sau 1%) și comisionul agenției (2-4% + TVA, dacă folosești agenție). Pentru un apartament de 100.000 de euro deținut sub 3 ani, impozitul ar fi 3.000 de euro, iar comisionul (la 3%) încă 3.000 de euro plus TVA. Total orientativ: 6.500-7.000 de euro.
12. Cât durează în medie să vinzi un apartament în București?
Conform datelor Imobiliare.ro din T1 2026, durata medie de vânzare în București era de aproximativ 54 de zile. Această medie variază în funcție de preț, zonă, starea apartamentului și strategia de promovare.
Articol actualizat în august 2026. Informațiile fiscale sunt bazate pe Codul Fiscal Art. 111, normele metodologice ANAF (HG 1336/2023), OG 16/2022 și surse notariale (CNPB, notari.pro). Datele de piață provin din Indicele Imobiliare.ro (prețuri de ofertă, nu tranzacții finale). Pentru situația ta specifică, consultă un notar sau un consilier fiscal.
Calculul complet, înainte de decizie
Sunt Florin Tanasă, broker imobiliar acreditat în București, membru APAIR, licența nr. B-0779, și membru ABI. Profitul dintr-o revânzare rapidă se măsoară după impozit, comisioane și costuri notariale, nu înainte. Vezi ce aduce concret o investiție imobiliară și cum se calculează valoarea reală.
Diferența dintre a vinde la doi ani și jumătate sau la trei ani și o lună poate fi de câteva mii de euro. Verifică data din actul de proprietate înainte să listezi. Dacă vrei calculul, 0743 322 002.