
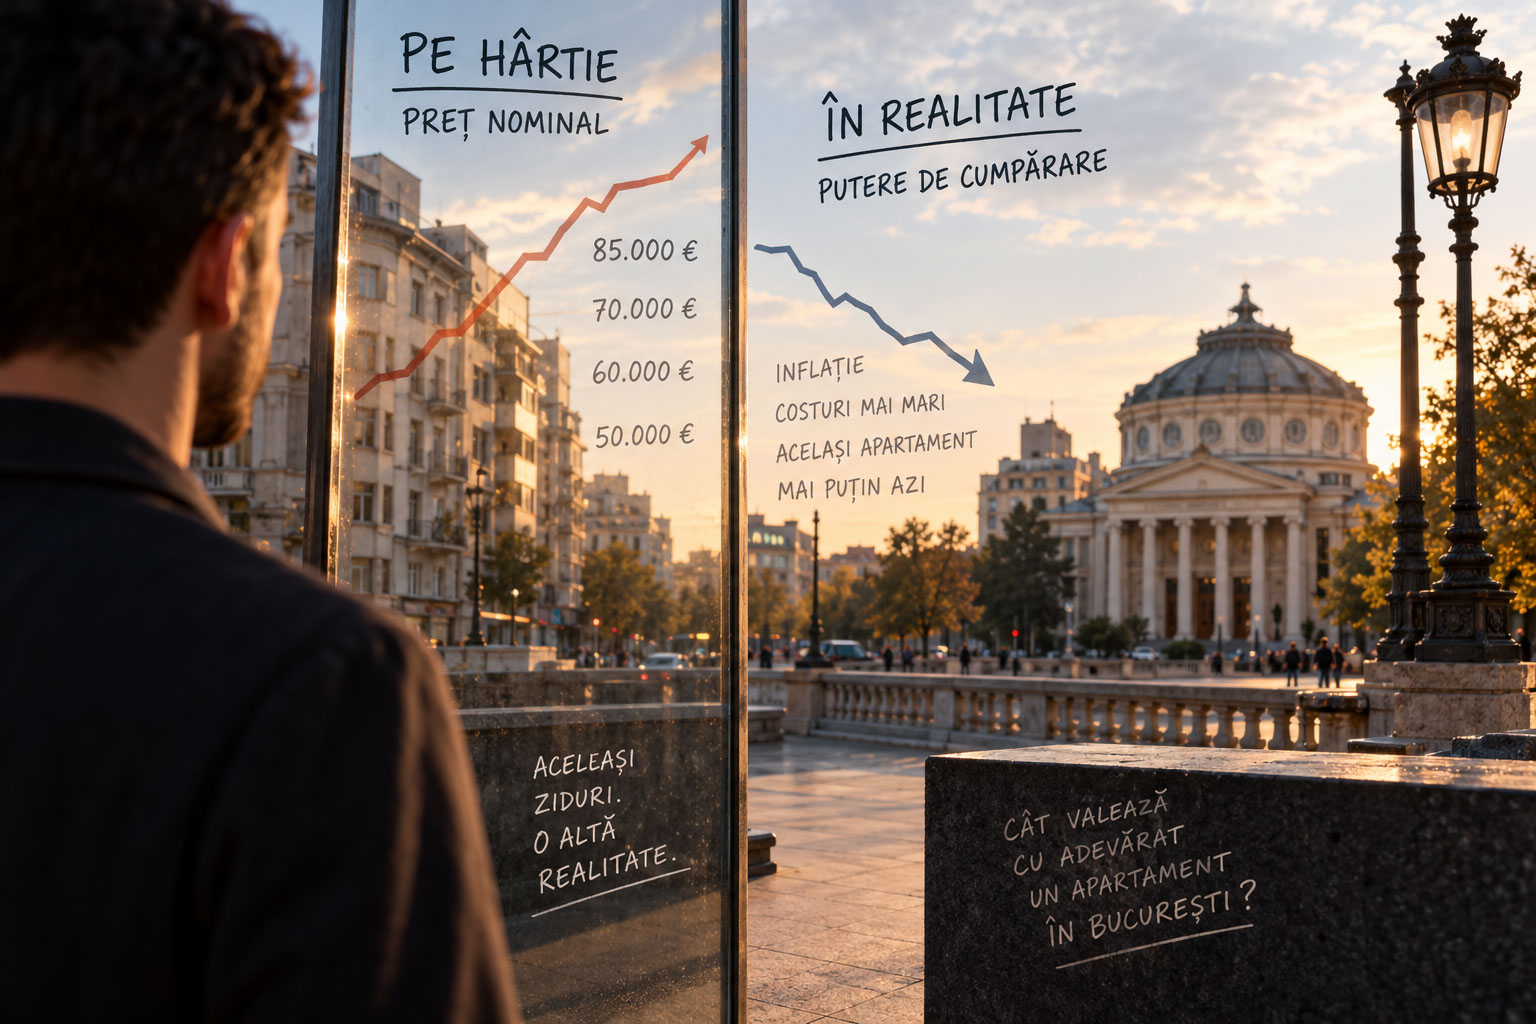
Prețurile apartamentelor din București cresc pe hârtie, dar puterea ta de cumpărare scade: cum înțelegi diferența dintre valoarea nominală și cea reală
Introducere
Dacă urmărești piața imobiliară din București, ai observat probabil că prețurile din anunțuri cresc de la un an la altul. Un apartament care costa 70.000 de euro acum cinci ani apare azi la 85.000 de euro. La prima vedere, pare un câștig clar. Dar când intri în calcule și scazi inflația acumulată în acești ani, descoperi că diferența reală e mult mai mică decât credeai, sau chiar negativă.
Eu sunt Florin Tănasa, broker imobiliar acreditat în București, cu activitate în Sectoarele 2 și 3. În peste cinci ani pe teren, am văzut proprietari care credeau că au făcut profit, dar de fapt au pierdut putere de cumpărare. Am văzut cumpărători care s-au grăbit de frica unei „scumpiri” care, în termeni reali, nu exista. Și am văzut negocieri blocate pentru că fiecare parte opera cu altă înțelegere a valorii.
În acest articol îți explic diferența dintre prețul nominal (ce vezi în anunțuri și contracte) și valoarea reală (ajustată la inflație). Îți arăt de ce România se numără printre puținele țări din Uniunea Europeană unde prețurile locuințelor au crescut mai puțin decât inflația în ultimii ani. Și îți ofer un ghid practic pentru fiecare categorie de participant la piață: proprietar, cumpărător, chiriaș, investitor.
Cuprins
Ce înseamnă preț nominal și preț real (ajustat la inflație)
Cifrele din piața bucureșteană: ce spun datele oficiale
Mecanismul iluziei monetare în negocieri
Un calcul concret: apartamentul de 70.000 € cumpărat acum 5 ani
Implicații pentru proprietari (vânzători)
Implicații pentru cumpărători
Implicații pentru chiriași
Implicații pentru investitori
Greșeli frecvente
Mituri despre prețurile imobiliare
Concluzii practice
Întrebări frecvente (FAQ)
Ce înseamnă preț nominal și preț real (ajustat la inflație)
Prețul nominal: cifra din anunț
Prețul nominal este suma pe care o vezi afișată într-un anunț imobiliar sau înscrisă într-un contract de vânzare-cumpărare. E o cifră absolută, exprimată în euro sau lei, fără nicio ajustare. Dacă anul trecut apartamentul tău valora 100.000 de euro și anul acesta îl vinzi cu 105.000 de euro, ai obținut o creștere nominală de 5%.
Această cifră pare obiectivă, dar ascunde o capcană importantă. Banii de azi nu cumpără aceleași lucruri ca banii de anul trecut. Inflația erodează puterea de cumpărare a fiecărui euro sau leu pe care îl deții.
Prețul real: ce poți cumpăra efectiv
Prețul real (sau valoarea reală) ține cont de inflație. Îl calculezi raportând prețul nominal la un indice al prețurilor de consum. Conform Eurostat Statistics Explained (iulie 2026), indicele deflat al prețurilor locuințelor (deflated House Price Index) reprezintă raportul dintre indicele nominal al prețurilor și un indice ajustat cu inflația prețurilor de consum.
Pe scurt: dacă prețul apartamentului tău a crescut cu 5% nominal, dar inflația a fost 7%, în termeni reali ai pierdut aproximativ 2% din valoare. Apartamentul tău cumpără mai puține bunuri și servicii decât înainte.
De ce contează această distincție
În negocieri, majoritatea oamenilor operează cu prețuri nominale. Vânzătorul vede că apartamentul lui „s-a scumpit” și cere mai mult. Cumpărătorul vede aceeași creștere și se grăbește să cumpere. Dar dacă ambii ar calcula în termeni reali, ar descoperi că valoarea efectivă s-a mișcat mult mai puțin, sau chiar a scăzut.
Această confuzie între nominal și real se numește iluzia monetară. Am văzut-o de zeci de ori. Un proprietar care a cumpărat în 2019 și vinde în 2025 cu 20% mai mult crede că a făcut profit. Dar când scade inflația cumulată, descoperă că a ieșit în pierdere reală.
Cifrele din piața bucureșteană: ce spun datele oficiale
Prețurile de ofertă: o creștere nominală vizibilă
Conform Imobiliare.ro, prețul mediu de ofertă pentru apartamentele din București a ajuns la 2.204 euro pe metru pătrat în decembrie 2025, cu o creștere de 16,6% față de decembrie 2024. Apartamentele noi se oferă la aproximativ 2.500 euro/mp, iar cele vechi la 2.159 euro.
Aceste cifre par impresionante. Dar trebuie să subliniez un lucru esențial: acestea sunt prețuri de ofertă (din anunțuri), nu prețuri de tranzacție. Conform datelor Imobiliare.ro (raportate de Forbes.ro, 2024), marja de negociere pe piața rezidențială din București era de aproximativ 3,9% la începutul lui 2024. Poate fi mai mare pentru apartamentele supraprețuite, dar în general diferența e mai mică decât își imaginează mulți.
Indicele deflat Eurostat: realitatea din spatele cifrelor
Acum vin datele care contează cu adevărat pentru teza acestui articol. Conform Eurostat, indicele deflat (real) al prețurilor locuințelor din România arată următoarele variații anuale:
2021: +0,77% real (deși nominal a fost pozitiv)
2022: −6,39% real
2023: −3,44% real
2024: −1,23% real
Să fie clar: în fiecare din acești ani, prețurile nominale au crescut. Dar creșterea a fost mai mică decât inflația, ceea ce înseamnă că valoarea reală a scăzut. Conform Eurostat Statistics Explained (iulie 2026), în 2024 prețurile locuințelor au crescut mai puțin decât inflația în 7 țări din Uniunea Europeană, inclusiv România. În 2025, această situație s-a menținut pentru 6 țări UE, România fiind din nou pe listă.
Datele Eurostat pentru T3 2025 confirmă tendința: indicele nominal a crescut cu 6,6% față de anul anterior, dar indicele real (deflat) a fost de −1,21% la nivel național. Locuințele noi au avut o scădere reală de 3,69%, cele vechi aproape de zero (+0,10% real).
Inflația: elefantul din cameră
Pentru a înțelege aceste cifre, trebuie să ne uităm la inflația din România. Conform Institutului Național de Statistică (INS), inflația medie anuală a fost:
2021: aproximativ 5,05%
2022: aproximativ 13,8%
2023: aproximativ 10,4%
2024: aproximativ 5,6%
În iulie 2025, inflația anuală a fost de 7,84%, iar în februarie 2026 a ajuns la aproximativ 9,3%.
Dacă facem un calcul redacțional (nu o cifră oficială publicată, ci o estimare pe baza ratelor anuale INS), inflația cumulată în perioada 2021-2024 a fost de aproximativ 39%. Extinzând la 2021-2025, ajungem la aproximativ 49% inflație cumulată.
Acum înțelegi de ce un apartament care s-a „scumpit” cu 30% în aceeași perioadă a pierdut de fapt valoare reală.
Mecanismul iluziei monetare în negocieri
Iluzia monetară apare când oamenii confundă valoarea nominală cu cea reală. În piața imobiliară, acest fenomen afectează toate părțile implicate.
Cum funcționează la vânzător
Proprietarul care a cumpărat un apartament în 2020 cu 80.000 de euro și îl vinde în 2025 cu 100.000 de euro vede un câștig de 20.000 de euro (25% nominal). Se simte mulțumit. Poate chiar crede că a făcut o investiție inspirată.
Dar dacă inflația cumulată în acești cinci ani a fost de 45%, valoarea reală a apartamentului ar fi trebuit să ajungă la 116.000 de euro doar ca să-și păstreze puterea de cumpărare. La 100.000 de euro, proprietarul a pierdut de fapt aproximativ 14% în termeni reali.
Cum funcționează la cumpărător
Cumpărătorul care vede că prețurile „cresc” de la an la an simte presiune să cumpere acum, înainte să devină și mai scump. Dar dacă înțelege că prețurile reale stagnează sau scad, presiunea dispare. Poate negocia mai calm, poate aștepta varianta potrivită, poate cere un preț mai bun.
Impactul asupra negocierii
Am participat la negocieri în care vânzătorul și cumpărătorul operau cu cadre mentale diferite. Vânzătorul spunea: „Am cumpărat cu 70.000 și vând cu 85.000, e corect”. Cumpărătorul răspundea: „Dar în termeni reali, apartamentul nu valorează mai mult decât în 2019″.
Când ambele părți înțeleg mecanismul, negocierea devine constructivă. Nu mai e vorba de cine „câștigă”, ci de a găsi un preț care reflectă realitatea economică.
Un calcul concret: apartamentul de 70.000 € cumpărat acum 5 ani
Să luăm un exemplu ipotetic, dar realist, pentru a ilustra mecanismul.
Datele de pornire
Anul achiziției: 2020
Preț de achiziție: 70.000 €
Anul vânzării: 2025
Preț de vânzare: 85.000 €
Diferență nominală: +15.000 € (+21,4%)
Pasul 1: estimăm inflația cumulată
Folosind ratele anuale de inflație din România (date INS), calculăm inflația cumulată pentru perioada 2020-2025. Presupunem o inflație medie de aproximativ 8% pe an (mai mică în 2020-2021, mult mai mare în 2022-2023, moderată în 2024-2025).
Inflație cumulată estimată: aproximativ 47-50%.
Pasul 2: calculăm valoarea reală necesară pentru a păstra puterea de cumpărare
Pentru ca apartamentul să-și păstreze valoarea reală, prețul de vânzare ar fi trebuit să fie:
70.000 € × 1,47 = 102.900 €
Sau, cu o inflație cumulată de 50%:
70.000 € × 1,50 = 105.000 €
Pasul 3: calculăm câștigul sau pierderea reală
Preț de vânzare efectiv: 85.000 €
Preț necesar pentru a păstra valoarea reală: 102.900 € (la 47% inflație)
Diferența: 85.000 − 102.900 = −17.900 €
În termeni reali, proprietarul a pierdut aproximativ 17% din valoarea apartamentului, deși nominal a câștigat 21%.
Pasul 4: impactul fiscal
Conform Codului Fiscal (art. 111), impozitul pe transferul proprietăților imobiliare este de 3% din prețul de vânzare pentru imobile deținute până la 3 ani și de 1% pentru cele deținute peste 3 ani.
În cazul nostru (deținere peste 3 ani): 85.000 € × 1% = 850 € impozit.
Aici apare o problemă suplimentară: impozitul se aplică la prețul de vânzare integral, fără deducerea inflației sau a costului de achiziție. Proprietarul plătește impozit pe un câștig nominal de 15.000 €, deși în termeni reali a avut o pierdere. E un impozit pe un câștig iluzoriu.
Implicații pentru proprietari (vânzători)
Dacă ești proprietar și vrei să vinzi, datele de mai sus schimbă modul în care ar trebui să gândești prețul.
Recalculează-ți așteptările
Nu compara prețul de achiziție cu prețul actual fără să incluzi inflația. Dacă ai cumpărat în 2019-2020, trebuie să adaugi 45-50% doar ca să ajungi la aceeași valoare reală. Un preț de vânzare care pare „profit” poate fi de fapt pierdere.
Timpează-ți corect decizia
Dacă ai nevoie de lichidități și vinzi într-o piață cu prețuri reale stagnante sau în scădere, acceptă că nu vei recupera inflația. Stabilește un preț realist, bazat pe comparabile din piață, nu pe ceea ce „ar trebui” să primești ca să nu pierzi. Pașii sunt cei din metodologia analizei comparative de piață.
Înțelege impozitul pe transfer
Vei plăti impozit pe câștigul nominal, chiar dacă ai o pierdere reală. E un cost pe care nu-l poți evita, dar îl poți lua în calcul când stabilești prețul minim acceptabil.
Nu aștepta o „recuperare” garantată
Am auzit proprietari spunând: „Mai aștept un an, că oricum prețurile cresc”. Dar dacă prețurile nominale cresc cu 5% și inflația e 8%, așteptarea te costă bani în termeni reali. Uneori, cel mai bun moment să vinzi e acum.
Implicații pentru cumpărători
Dacă ești cumpărător, înțelegerea prețurilor reale îți dă un avantaj în negociere.
Nu te grăbi din frică
Presiunea de a cumpăra „înainte să crească prețurile” se bazează pe prețuri nominale. Dacă prețurile reale stagnează sau scad (cum arată datele Eurostat pentru România), nu există urgență reală. Poți să îți iei timp să găsești apartamentul potrivit.
Negociază cu date
Când discuți cu un vânzător, poți argumenta că prețul cerut nu reflectă valoarea reală. Nu e un atac personal, e o analiză economică. Un vânzător informat va înțelege argumentul.
Evaluează corect costul creditului
Conform BNR, rata medie a creditelor ipotecare noi în lei a fost de 5,89% în noiembrie 2025 (față de 6,14% în noiembrie 2024 și 6,90% în noiembrie 2023). IRCC-ul pentru T4 2025 a fost de 6,06%, iar pentru T1 2026 a coborât la 5,68%. Dobânda-cheie BNR rămâne la 6,50%.
Dacă te finanțezi prin programul Noua Casă 2025, avansul este de 5-15%, cu garanție de stat de 50-60% și dobândă IRCC plus marjă de 2%. Plafonul alocat pentru 2025 a fost de 500 de milioane de lei (conform FNGCIMM), aproximativ jumătate din cele 1 miliard de lei alocate în 2024 (Ministerul Finanțelor / FNGCIMM).
Un element de context: conform Eurostat, doar aproximativ 1,5% din gospodăriile din România au un credit ipotecar activ. Piața ipotecară românească rămâne mică raportat la media europeană.
Calculează accesibilitatea
Un test simplu: împarte prețul apartamentului la salariul tău net lunar. Rezultatul îți arată câte salarii intră în locuință. Fă calculul cu venitul tău, nu cu salariul mediu pe economie, pentru că media ascunde exact diferența care contează în cazul tău.
Implicații pentru chiriași
Dacă ești chiriaș, s-ar putea să te întrebi ce legătură are inflația cu tine.
Chiriile urmează o dinamică diferită
Chiriile nu cresc neapărat în același ritm cu prețurile de vânzare. În multe cazuri, chiriile au crescut mai puțin decât inflația, ceea ce înseamnă că, în termeni reali, chiria ta a scăzut.
Decizia de a cumpăra sau închiria
Dacă te gândești să treci de la chirie la proprietate, calculul trebuie să includă:
Prețul real al apartamentului (ajustat la inflație)
Costul creditului (dobândă, asigurări, comisioane)
Costurile de întreținere și renovare
Flexibilitatea pe care o pierzi ca proprietar
Nu există un răspuns universal. Depinde de planurile tale pe termen lung, de stabilitatea financiară și de piața din zona în care vrei să locuiești.
Negociază-ți chiria cu aceleași argumente
Dacă proprietarul tău cere o majorare de chirie „pentru că au crescut prețurile”, poți răspunde cu date despre prețurile reale. O creștere nominală nu justifică automat o chirie mai mare.
Implicații pentru investitori
Dacă privești imobiliarele ca o investiție, datele din acest articol sunt esențiale.
Rentabilitatea reală, nu nominală
O investiție imobiliară e profitabilă doar dacă rentabilitatea depășește inflația. Dacă apartamentul tău se apreciază cu 5% pe an nominal, dar inflația e 7%, pierzi 2% pe an în termeni reali.
Veniturile din chirie ca sursă de randament
Randamentul total al unei investiții imobiliare include atât aprecierea capitalului, cât și venitul din chirie. Dacă prețurile reale stagnează, chiria devine singura sursă de randament real. Calculează randamentul chiriei (chirie anuală / preț de achiziție) și compară-l cu inflația.
Diversificarea riscului
Imobiliarele nu sunt o investiție „sigură” doar pentru că prețurile nominale cresc. Riscul de pierdere reală există, cum arată datele Eurostat pentru România în 2022-2024. Nu pune toate economiile într-un singur activ.
Costurile ascunse
Impozitul pe transfer, impozitul anual, costurile de administrare, renovările, perioadele de vacanță (apartament neînchiriat), toate acestea erodează randamentul real.
Greșeli frecvente
Greșeala 1: a confunda prețul de ofertă cu prețul de tranzacție
Prețurile de pe Imobiliare.ro și alte portaluri sunt prețuri de ofertă. Prețul final de tranzacție e aproape întotdeauna mai mic. Când evaluezi piața, ține cont de diferența de 5-15%.
Greșeala 2: a ignora inflația în calcule
Am văzut proprietari care calculau „câștigul” scăzând doar prețul de achiziție din prețul de vânzare. Fără ajustare la inflație, acest calcul e înșelător.
Greșeala 3: a presupune că prețurile imobiliare bat întotdeauna inflația
Datele Eurostat arată că în România, între 2021 și 2024, prețurile reale ale locuințelor au scăzut în fiecare an (cu excepția 2021, când au crescut marginal). Nu lua de bună ideea că imobiliarele sunt un „hedge” perfect împotriva inflației.
Greșeala 4: a lua decizii pe baza unor zone „fierbinți” fără date
Nu există date publice dezagregate pe cartiere sau zone specifice pentru prețurile ajustate la inflație. Dacă cineva îți spune că „în zona X prețurile reale au crescut cu 20%”, cere-i sursa. Cel mai probabil, e o estimare sau o speculație.
Greșeala 5: a nu lua în calcul impozitul pe câștigul iluzoriu
Codul Fiscal nu recunoaște inflația. Vei plăti impozit pe diferența nominală, chiar dacă ai pierdut în termeni reali.
Mituri despre prețurile imobiliare
Mitul 1: „Imobiliarele nu scad niciodată”
Scad. În termeni nominali, rar și temporar. În termeni reali, scad frecvent. România e un exemplu clar în perioada 2022-2024.
Mitul 2: „Prețurile din București cresc cu 15-20% pe an”
Prețurile de ofertă nominale au crescut cu 16,6% în 2025 față de 2024, conform Imobiliare.ro. Dar prețurile reale au scăzut cu 1,21% la nivel național în T3 2025, conform Eurostat. Creșterea nominală nu înseamnă creștere reală.
Mitul 3: „Imobiliarele sunt cea mai sigură investiție”
Orice investiție are riscuri. Imobiliarele au avantajul că sunt tangibile și poți locui în ele. Dar nu sunt imune la pierderi reale, costuri de întreținere sau fluctuații ale pieței.
Mitul 4: „Dacă aștept, sigur voi vinde mai scump”
Doar în termeni nominali. Dacă inflația depășește aprecierea nominală, așteptarea te costă bani reali.
Mitul 5: „Apartamentele noi sunt o investiție mai bună”
Datele Eurostat pentru T3 2025 arată o scădere reală de 3,69% pentru locuințe noi, față de +0,10% pentru cele vechi. Apartamentele noi se depreciază mai rapid în termeni reali în perioada actuală.
Concluzii practice
Prețurile apartamentelor din București cresc nominal, dar în termeni reali (ajustați la inflație) multe zone stagnează sau scad. Aceasta nu e o opinie, ci o concluzie susținută de datele Eurostat pentru România în perioada 2021-2025.
Pentru tine, ca participant la piața imobiliară, implicațiile sunt concrete:
Dacă vinzi, stabilește un preț realist, nu te baza pe „câștiguri” iluzorii; o evaluare pe tranzacții comparabile îți arată de unde pornești. Dacă cumperi, nu te grăbi din frică de scumpire și negociază cu date în mână. Dacă închiriezi, analizează cu atenție dacă are sens să cumperi. Dacă investești, calculează randamentul real și ia în calcul toate costurile.
Eu lucrez zilnic cu aceste realități. Dacă ai întrebări sau vrei să discutăm despre situația ta specifică, scrie-mi pe pagina de contact sau pe WhatsApp. Răspund eu, nu un robot.
Întrebări frecvente (FAQ)
1. Ce înseamnă „preț nominal” și „preț real” în imobiliare?
Prețul nominal este suma afișată în anunț sau contract, fără nicio ajustare. Prețul real ține cont de inflație și arată puterea de cumpărare efectivă. Dacă prețul nominal crește cu 5%, dar inflația e 8%, prețul real a scăzut cu aproximativ 3%.
2. De unde știu cât a fost inflația în România în ultimii ani?
Institutul Național de Statistică (INS) publică lunar rata inflației. Conform datelor INS, inflația medie anuală a fost de aproximativ 5% în 2021, 13,8% în 2022, 10,4% în 2023 și 5,6% în 2024. În iulie 2025, inflația anuală a fost de 7,84%.
3. Prețurile apartamentelor din București chiar scad în termeni reali?
Da. Conform Eurostat, indicele deflat (real) al prețurilor locuințelor din România a fost negativ în 2022 (−6,39%), 2023 (−3,44%) și 2024 (−1,23%). Prețurile nominale au crescut, dar mai puțin decât inflația.
4. De ce prețurile de ofertă de pe Imobiliare.ro sunt diferite de prețurile reale de tranzacție?
Prețurile de ofertă reflectă cât cer vânzătorii. Prețurile de tranzacție reflectă cât plătesc efectiv cumpărătorii. Conform datelor Imobiliare.ro (raportate de Forbes.ro, 2024), marja de negociere pe piața rezidențială din București era de aproximativ 3,9% la începutul lui 2024. Poate fi mai mare pentru apartamentele supraprețuite, dar în general diferența e mai mică decât își imaginează mulți.
5. Ce impact are inflația asupra deciziei de a cumpăra sau închiria?
Dacă prețurile reale ale locuințelor scad sau stagnează, presiunea de a cumpăra „înainte să crească” dispare. Poți să îți iei timp să compari variante. Pe de altă parte, dacă chiria ta crește mai lent decât inflația, în termeni reali plătești mai puțin.
6. Cum afectează inflația impozitul pe vânzarea unui apartament?
Conform Codului Fiscal, impozitul pe transferul proprietății se calculează la prețul de vânzare integral, fără deducerea inflației sau a costului de achiziție. Poți plăti impozit pe un câștig nominal care e de fapt o pierdere reală.
7. Ce este indicele IRCC și cum afectează ratele la credite?
IRCC (Indicele de Referință pentru Creditele Consumatorilor) este rata de referință pentru creditele în lei. Conform BNR, IRCC a fost de 6,06% în T4 2025 și 5,68% în T1 2026. Majoritatea creditelor ipotecare în lei au dobânda legată de IRCC plus o marjă fixă.
8. Cum calculez dacă apartamentul meu și-a păstrat valoarea reală?
Ia prețul de achiziție și înmulțește-l cu (1 + inflația cumulată). Dacă rezultatul e mai mare decât prețul actual de vânzare, ai o pierdere reală. De exemplu, 70.000 € în 2020, cu inflație cumulată de 47%, ar trebui să fie 102.900 € în 2025 doar ca să-și păstreze valoarea.
9. Există date despre prețurile reale pe cartiere sau zone din București?
Nu există date publice dezagregate pe cartiere pentru prețurile ajustate la inflație. Datele Eurostat sunt la nivel național sau regional (București-Ilfov). Orice estimare pe cartiere e fie o extrapolare, fie o speculație. Ce pot pune pe masă sunt prețurile cerute pe cartier, din clasamentul celor 22 de cartiere din Sectoarele 2 și 3, construit pe anunțurile proprietarilor. Sunt cifre nominale cerute, nu ajustate la inflație.
10. Cum a evoluat volumul tranzacțiilor imobiliare în 2025?
Conform datelor ANCPI, volumul tranzacțiilor rezidențiale la nivel național a fost de 159.879 de unități în 2025, în scădere cu 5,4% față de anul anterior. În București-Ilfov, volumul a fost de 55.297 de unități, în scădere cu 8,55%.
11. Merită să mai cumpăr apartament în București, în condițiile actuale?
Depinde de situația ta. Dacă ai nevoie de locuință și plănuiești să stai cel puțin 7-10 ani, cumpărarea poate avea sens. Dacă te gândești la investiție pe termen scurt, datele arată că randamentul real e incert.
12. Ce sfat concret ai pentru un vânzător în piața actuală?
Stabilește un preț realist, bazat pe comparabile recente (prețuri de tranzacție, nu de ofertă). Nu te atașa de „câștigul” nominal, calculează și în termeni reali. Și fii pregătit să negociezi, pentru că piața actuală favorizează cumpărătorii informați.
Cifra care contează e cea de la notar
Sunt Florin Tanasă, broker imobiliar acreditat în București, membru APAIR, licența nr. B-0779, și membru ABI. Toată metoda de lucru pornește de aici: cât valorează apartamentul tău, calculat din tranzacții, nu din anunțuri. Pentru context istoric, vezi cum au evoluat prețurile din București.
Sună la 0743 322 002 pentru o estimare pe apartamentul tău. Listările mele sunt pe Storia și pe Imobiliare.ro, iar recenziile clienților pe Google Maps.