Simulare credit ipotecar 2026: cât te costă un apartament în Floreasca față de Colentina
Cât te costă un apartament de 60 mp în Floreasca față de Colentina? Compară prețul, diferența de finanțare și impactul asupra creditului ipotecar.
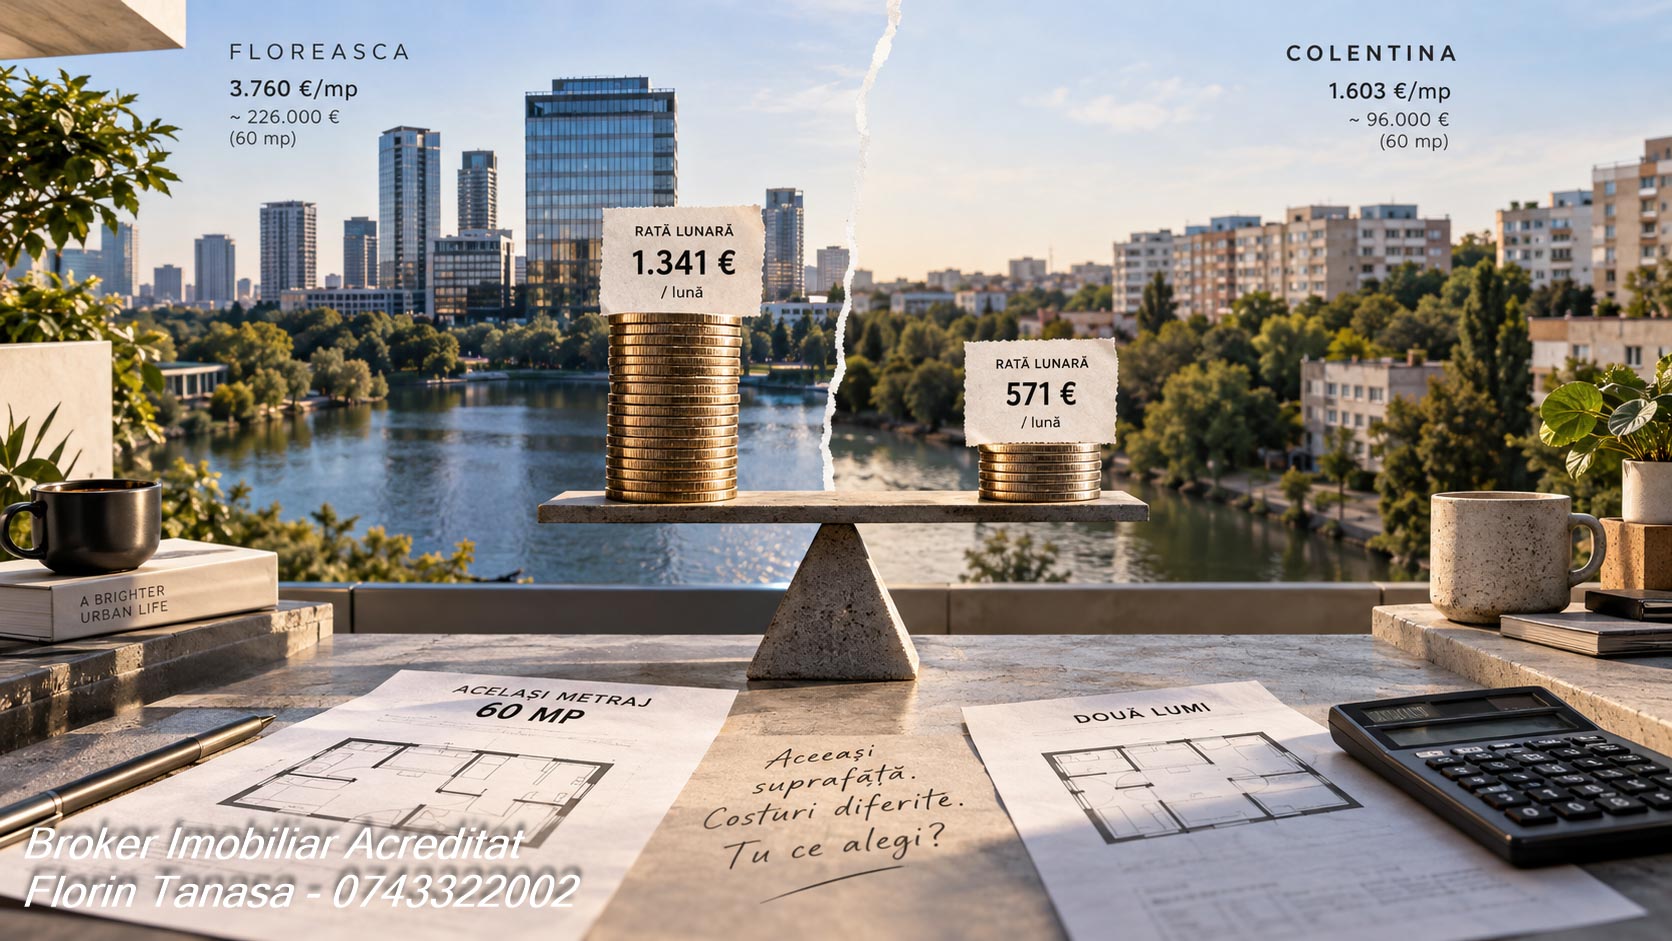
Vrei să compari un apartament în Floreasca cu unul în Colentina și să știi cât te costă fiecare variantă la un credit ipotecar. Răspunsul scurt: la aceeași suprafață, în jur de 60 mp, un apartament în Floreasca costă aproximativ 226.000 €, iar unul în Colentina în jur de 96.000 €, pornind de la 3.760 €/mp în Floreasca și 1.603 €/mp în Colentina (SonarHome, septembrie 2026). La o dobândă de 7,5% pe 30 de ani, asta se traduce într-o rată de circa 1.341 €/lună față de 571 €/lună.
Sunt Florin Tanasă, broker imobiliar acreditat APAIR (licența B-0779) și membru ABI (licența nr. 1453), și lucrez zilnic în Sectoarele 2 și 3. În articolul ăsta îți arăt calculul cap la cap: avans, rată lunară, dobândă totală și venitul net pe care ți-l cere banca în fiecare cartier. Un avertisment de la început. Cifrele €/mp sunt prețuri cerute din anunțuri, nu prețuri semnate la notar, iar creditul se acordă în lei, indexat la IRCC, chiar dacă prețul se discută în euro.
Cât costă apartamentul: același metraj, două lumi
În Floreasca, prețul mediu cerut este 3.760 €/mp (SonarHome, septembrie 2026), printre cele mai scumpe zone din nordul Bucureștiului. În Colentina, același indicator este 1.603 €/mp (SonarHome, septembrie 2026), sub media sectorului. Diferența este de peste două ori, la aceeași cărămidă.
Ia un apartament de 2 camere, în jur de 60 mp. În Floreasca ajungi la aproximativ 226.000 €, iar în Colentina la circa 96.000 € (calcul propriu pe €/mp SonarHome, septembrie 2026).
Aici e capcana în care intră mulți cumpărători. Prețul din anunț arată cât cere vânzătorul, iar valoarea de tranzacție se stabilește abia la notar, după negociere. SonarHome estimează pe stoc, pe pagini dinamice care se schimbă de la o zi la alta. Nu există o sursă publică pentru prețul real semnat la notar, per cartier. De asta calculez bugetul plecând de la tranzacții comparabile, iar cererile din anunțuri le tratez doar ca punct de plecare.
Dobânda din 2026: de la ce pornește calculul
Orice rată pornește de la IRCC, indicele de referință pentru creditele în lei acordate după mai 2019. Valoarea în vigoare este 5,56% (BNR, iulie 2026), iar de la 1 octombrie 2026 urcă la 5,57%. Peste IRCC banca adaugă marja proprie, iar rezultatul este dobânda variabilă pe care o plătești efectiv.
Ca ordine de mărime, dobânda medie la creditele ipotecare se situează în jur de 7,7% (Gândul, septembrie 2026). Un exemplu concret de ofertă: la ING, dobânda variabilă pornea de la 7,11%, adică IRCC 5,56% plus marja băncii (ING, septembrie 2026). Pentru simularea din acest articol folosesc o dobândă reprezentativă de 7,5%, undeva la mijloc între exemplele de mai sus. Este o ipoteză de lucru. Rata ta reală depinde de bancă, de profilul tău, de avans și de tipul dobânzii, fixă sau variabilă.
Mai contează un prag. Avansul minim la un credit ipotecar standard este 15%, iar pentru condiții mai bune băncile cer 20 până la 25% (practica bancară curentă, 2026). Cu cât pui mai mult avans, cu atât scade creditul, rata și dobânda totală.
Simulare credit ipotecar, Floreasca vs Colentina: avans, rată, dobândă
Am pus Floreasca și Colentina în același calcul de credit ipotecar: apartament de circa 60 mp, avans 15%, dobândă 7,5% pe an, credit pe 30 de ani. Cifrele de mai jos sunt calcul propriu pe formula de anuitate (calcul propriu, septembrie 2026), pe prețurile cerute din SonarHome (septembrie 2026).
| Indicator | Floreasca | Colentina |
|---|---|---|
| Preț apartament (~60 mp) | 226.000 € | 96.000 € |
| Avans 15% | 33.800 € | 14.400 € |
| Credit | 191.800 € | 81.600 € |
| Rată lunară (30 ani, 7,5%) | 1.341 € | 571 € |
| Dobândă totală plătită | ~290.900 € | ~123.800 € |
Citește tabelul pe verticală și vezi cum se rostogolește diferența de preț. Avansul cerut este 33.800 € în Floreasca față de 14.400 € în Colentina, deci un plus de 19.400 € de pus jos înainte să primești cheile. Rata lunară urcă de la 571 € la 1.341 €, adică 770 € în plus pe lună, de circa 2,3 ori mai mult. Pe 30 de ani, dobânda totală plătită băncii ajunge la aproximativ 290.900 € în Floreasca față de 123.800 € în Colentina (calcul propriu, septembrie 2026).
Dacă scurtezi durata la 25 de ani, rata crește, dar dobânda totală scade. În Floreasca ajungi la 1.417 €/lună și o dobândă de aproximativ 233.400 €, iar în Colentina la 603 €/lună și circa 99.300 € dobândă (calcul propriu, septembrie 2026). Cu alte cuvinte, plătești mai mult pe lună, dar dai băncii mai puțin în total.
Ce venit îți cere fiecare cartier
Banca se uită la preț și, la fel de atent, la ce încasezi lunar. Gradul maxim de îndatorare este 40% din venitul net, iar pentru prima locuință urcă la 45% (BNR, septembrie 2026). De aici rezultă venitul de care ai nevoie ca să treci de analiza băncii.
La rata de 1.341 €/lună din Floreasca, venitul net minim ajunge în jur de 3.350 €/lună (calcul propriu, septembrie 2026). La rata de 571 €/lună din Colentina, îți trebuie un venit net de aproximativ 1.430 €/lună (calcul propriu, septembrie 2026). Practic, la un credit ipotecar, Floreasca îți cere un venit de familie de peste două ori mai mare decât Colentina pentru aceeași suprafață locuibilă.
Există și programul Noua Casă, cu avans de doar 5% (practica bancară curentă, 2026). Plafoanele orientative sunt în jur de 140.000 € pentru o locuință nouă clasa A și circa 70.000 € pentru varianta standard (practica bancară curentă, 2026). Surse diferite dau valori ușor diferite pentru plafon, așa că tratează-le ca aproximative și verifică cu banca la zi. Concluzia rămâne clară: în Colentina, la variantele mai ieftine, un apartament poate intra sub plafon, iar în Floreasca prețurile depășesc programul.
Ce înseamnă asta dacă cumperi acum
Începe cu o pre-aprobare la bancă, înainte să te îndrăgostești de un apartament. Așa afli suma reală pe care ți-o dă banca și eviți surprizele după ce ai semnat un antecontract.
Gândește-te la echilibrul dintre avans și durată. Un avans mai mare îți scade rata și dobânda totală, iar o durată mai scurtă înseamnă rate mai mari acum, dar mai puțini bani dați băncii în final. Alege în funcție de venitul tău lunar și de cât cash poți pune jos fără să rămâi descoperit.
Cântărește și tipul dobânzii. Cea variabilă se mișcă odată cu IRCC, care era 5,56% în iulie 2026 și urcă la 5,57% din 1 octombrie 2026 (BNR, iulie 2026), în timp ce o dobândă fixă îți dă predictibilitate, de obicei la un cost inițial mai mare.
Aici intervine partea la care lucrez zilnic. Prețul din anunț nu este prețul de la notar. Eu calculez bugetul real plecând de la tranzacții comparabile semnate la notar, iar cererile din anunțuri rămân un punct de plecare. Îți spun ce marjă de negociere are un apartament înainte să faci ofertă. Fără promisiuni de miracole, doar cifre pe care le poți verifica.
Întrebări frecvente
Ce avans îmi trebuie la un credit ipotecar în Floreasca față de Colentina?
La avansul standard de 15%, pui aproximativ 33.800 € în Floreasca și 14.400 € în Colentina pentru circa 60 mp (calcul propriu, septembrie 2026). Diferența este de 19.400 € de cash înainte de tranzacție.
Se schimbă rata lunară dacă IRCC scade?
Da, dacă ai dobândă variabilă. Rata urmează IRCC, care era 5,56% în iulie 2026 (BNR, iulie 2026), deci scade când indicele scade și crește când urcă. La o dobândă fixă, rata rămâne aceeași pe perioada convenită.
Pot lua Noua Casă pentru un apartament în Floreasca?
Foarte greu. Plafoanele orientative merg până spre 140.000 € pentru nou clasa A (practica bancară curentă, 2026), iar în Floreasca un apartament de 60 mp trece de 220.000 €. În Colentina, la variantele ieftine, poți intra sub plafon.
Cât venit net îmi cere banca pentru fiecare dintre cele două cartiere?
La gradul de îndatorare de 40% (BNR, septembrie 2026), îți trebuie un venit net de aproximativ 3.350 €/lună pentru Floreasca și circa 1.430 €/lună pentru Colentina (calcul propriu, septembrie 2026).
Prețul din anunț e prețul pe care îl plătesc la notar?
Nu neapărat. Cifrele €/mp din surse precum SonarHome (septembrie 2026) sunt prețuri cerute, estimate pe stoc, care variază de la o zi la alta. Prețul semnat la notar rezultă din negociere și poate fi mai mic.
Ce reții din simulare
La un credit ipotecar, aceeași suprafață de 60 mp înseamnă două bugete complet diferite: circa 226.000 € în Floreasca față de 96.000 € în Colentina, cu o rată de 1.341 € față de 571 €/lună la 7,5% pe 30 de ani (calcul propriu pe date SonarHome, septembrie 2026). Diferența se simte la avans și la rata lunară, apoi în venitul net pe care ți-l cere banca.
Reține că toate cifrele €/mp sunt prețuri cerute, iar dobânda de 7,5% este o ipoteză reprezentativă. Rata ta reală o afli abia după o simulare pe profilul tău. Calculez bugetul pornind de la tranzacții semnate la notar, ca să știi ce plătești cu adevărat, dincolo de cifra din anunț. Dacă vinzi un apartament în Sectorul 2 sau 3 ca să cumperi altul, solicită o evaluare gratuită sau sună-mă la 0743 322 002.